[태그:] 대출이자

  • 1억 대출 이자 계산, 연 4%라면 매달 얼마를 갚을까

    1억 대출 이자 계산, 연 4%라면 매달 얼마를 갚을까

    1억원을 연 4%로 빌리면 월평균 이자는 약 33만3,333원이다. 다만 원금까지 나눠 갚는다면 매달 통장에서 빠지는 돈은 더 커진다. 생활비 예산을 잡으려면 이자와 월 납부액을 나눠 봐야 한다.

    1. 이자만 낸다면 연 4%에 월평균 약 33만3천원이다
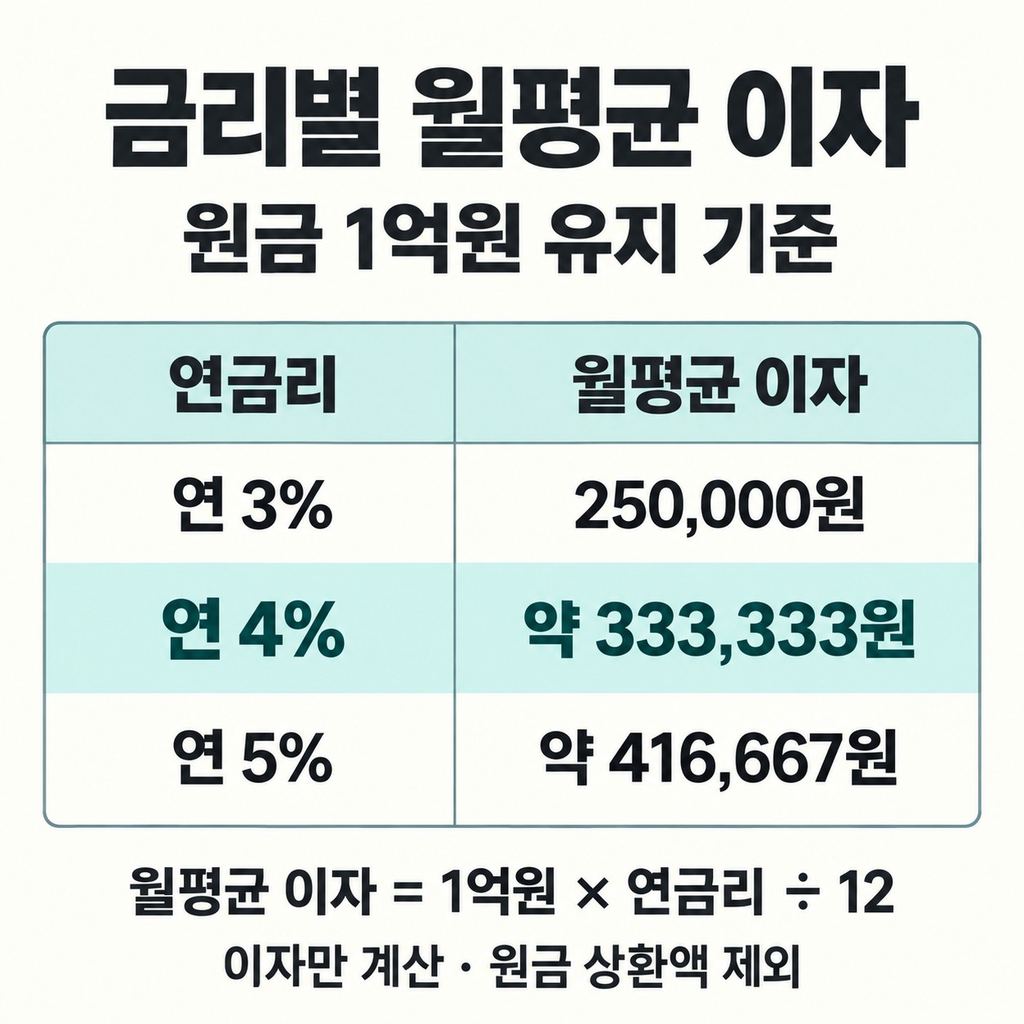
    이자만 낸다면 연 4%에 월평균 약 33만3천원이다

    원금 1억원이 그대로 남아 있을 때 월평균 이자는 ‘1억원 × 연금리 ÷ 12’로 계산한다. 연 3%라면 25만원, 연 4%라면 약 33만3,333원, 연 5%라면 약 41만6,667원이다.

    1억원 대출에서는 금리가 1%포인트 오르면 월평균 이자가 약 8만3,333원 늘어난다. 대출금이 같아도 적용금리에 따라 매달 쓸 수 있는 생활비가 달라지는 셈이다.

    여기까지는 이자만 계산한 금액이다. 매달 원금도 함께 갚는 조건이라면 아래의 상환방식까지 살펴야 한다.

    2. 같은 연 4%라도 갚는 방식에 따라 월 납부액이 달라진다
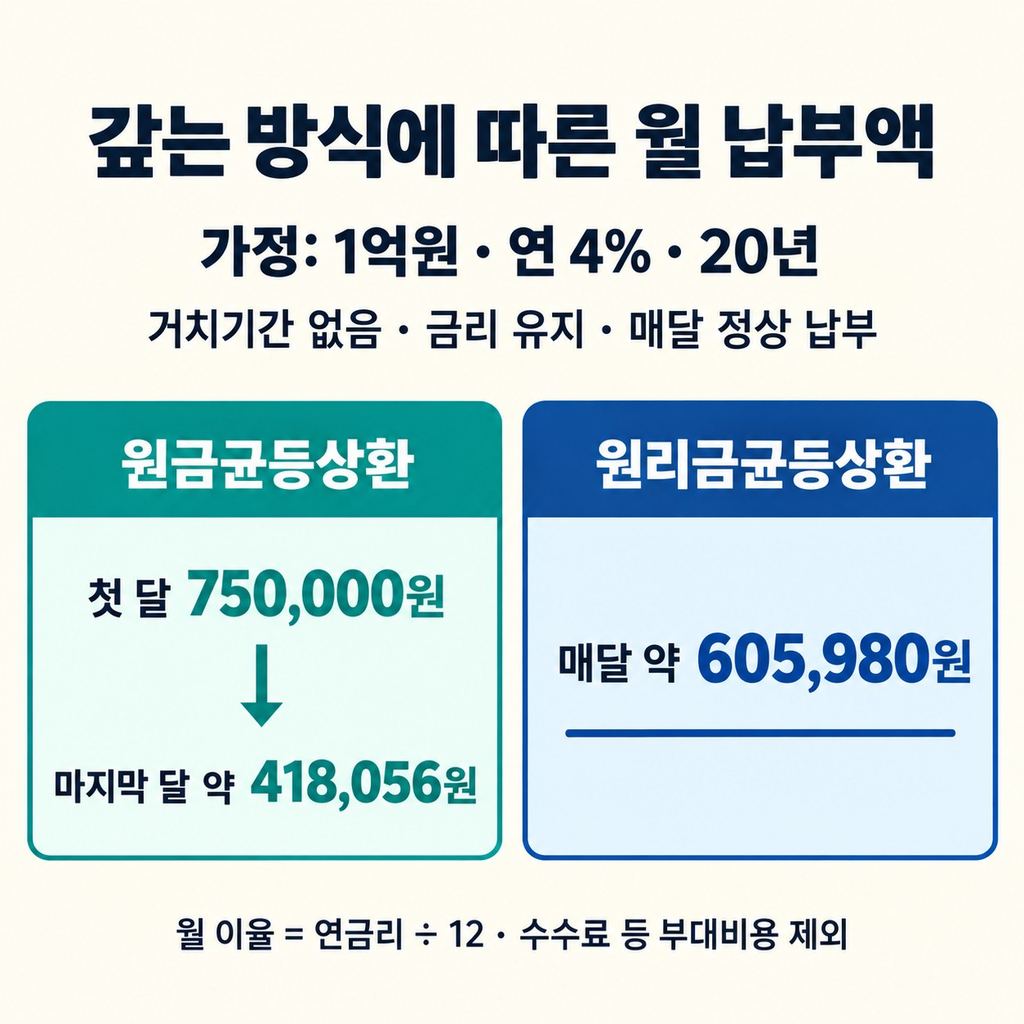
    같은 연 4%라도 갚는 방식에 따라 월 납부액이 달라진다

    1억원을 연 4%로 20년간 빌린다고 놓고 비교해 보자. 원금 상환을 미루는 거치기간 없이 금리가 유지되고, 매달 정상 납부하는 조건이다. 월 이율은 연금리를 12로 나눠 계산했으며 수수료 등 부대비용은 제외했다.

    만기일시상환은 대출기간 동안 이자만 내다가 마지막에 원금을 한꺼번에 갚는다. 매달 이자는 약 33만3,333원이고, 20년간 총이자는 8,000만원이다. 당장 월 부담은 작지만 만기에 갚아야 할 1억원은 그대로 남아 있다.

    원금균등상환은 원금을 매달 같은 금액으로 나눠 갚는 방식이다. 남은 원금이 줄면서 이자도 줄어 월 납부액은 첫 달 75만원에서 마지막 달 약 41만8,056원으로 내려간다. 총이자는 약 4,016만7천원이다. 초반 납부액을 감당할 수 있는지가 선택의 관건이다.

    원리금균등상환은 원금과 이자를 합친 월 납부액을 일정하게 맞춘다. 이 조건에서는 매달 약 60만5,980원을 내고, 총이자는 약 4,543만5천원이다. 원금균등보다 초반 부담이 작고 월 예산을 잡기 편하지만, 총이자는 약 526만8천원 더 든다.

    3. 기간을 늘리면 매달 덜 내지만 총이자는 커진다
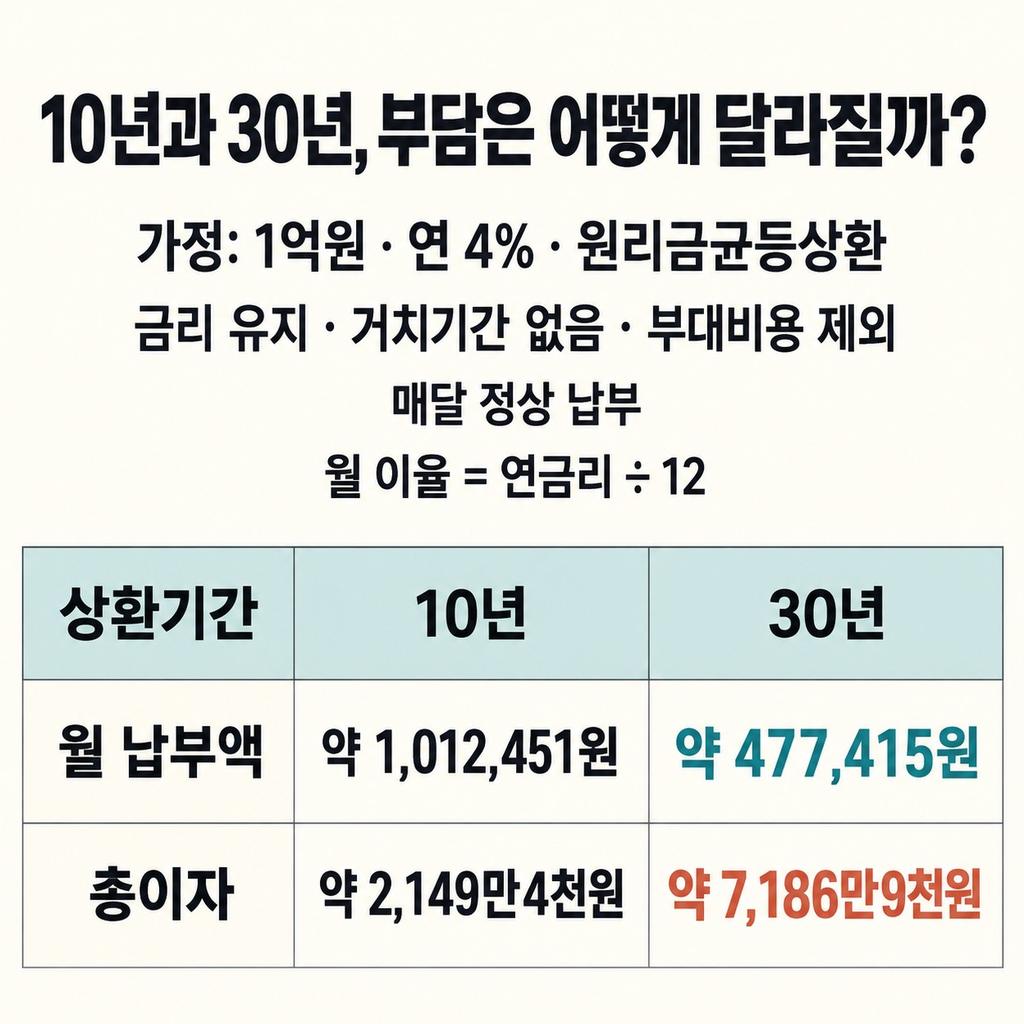
    기간을 늘리면 매달 덜 내지만 총이자는 커진다

    월 납부액이 부담스럽다면 상환기간을 늘리는 선택을 떠올릴 수 있다. 같은 1억원을 연 4%의 원리금균등상환으로 갚아도 기간에 따라 부담이 크게 달라진다. 앞의 비교처럼 금리는 유지되고 거치기간과 부대비용은 없는 조건이다.

    10년 동안 갚으면 매달 약 101만2,451원, 총이자는 약 2,149만4천원이다. 30년으로 늘리면 매달 약 47만7,415원으로 내려가지만 총이자는 약 7,186만9천원이 된다.

    매달 낼 돈이 줄어드는 만큼 생활비에는 여유가 생길 수 있다. 다만 원금을 오래 빌려 쓰는 만큼 이자도 늘어난다. 월 납부액이 소득 안에서 감당되는지 살피면서, 끝까지 내는 총이자도 함께 비교해야 한다.

    4. 실제 예산은 상환예정표의 월 납부액으로 잡는다
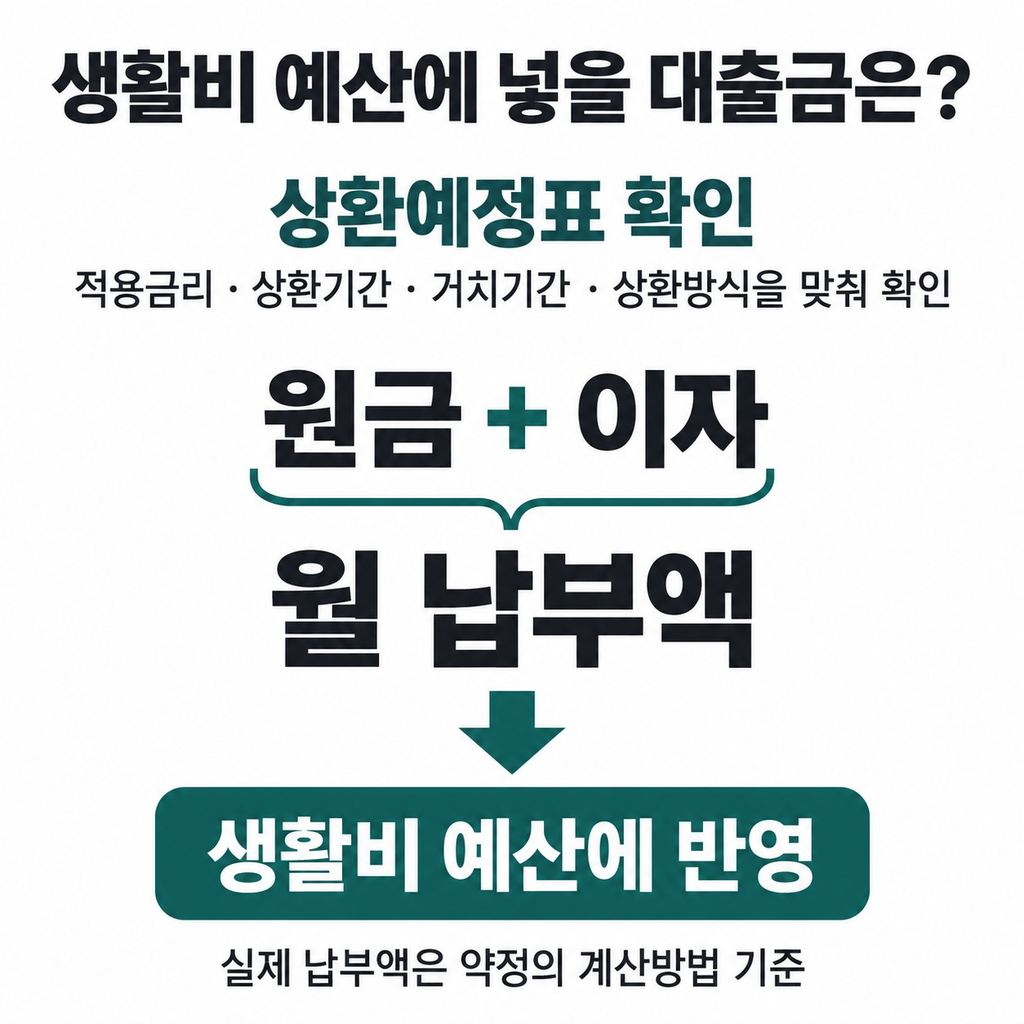
    실제 예산은 상환예정표의 월 납부액으로 잡는다

    ‘연금리 ÷ 12’는 월평균 이자를 가늠하는 계산이다. 실제 약정에서 이용일수로 이자를 계산한다면 ‘대출잔액 × 연금리 × 이용일수 ÷ 365’를 적용하며, 윤년에는 366일을 쓰는 경우가 있다. 이때는 이자를 계산하는 기간이 며칠인지에 따라 청구액이 달라질 수 있다.

    상품과 상환방식에 따라 월 단위로 계산하기도 하므로 실제 납부액은 약정의 계산방법을 따라야 한다. 대출을 비교할 때는 적용금리, 상환기간, 거치기간, 상환방식을 맞춘 상환예정표를 확인하면 된다. 여기서 생활비 예산에 넣을 금액은 이자만이 아니라 원금과 이자를 합친 월 납부액이다.

    변동금리 대출은 금리가 바뀌면 납부액과 총이자도 달라진다. 현재 납부액을 감당할 수 있는지와 함께, 금리가 올랐을 때 쓸 수 있는 여윳돈이 있는지까지 살펴두면 월 예산을 잡는 데 도움이 된다.

    #1억대출이자계산
    #대출이자
    #원금균등상환
    #원리금균등상환
    #만기일시상환
  • 금리 올라도 총액 덜 내는 대출이자 상환법

    한국은행 기준금리는 2026년 8월 27일 연 2.75%에서 3.00%로 올랐다. 7월 신규 가계대출의 평균 대출이자는 연 4.64%, 주택담보대출은 연 4.48%다. 주담대 4.48%는 2년 8개월 만에 가장 높은 수준이다.

    7월 평균 대출이자에는 8월 인상분이 아직 안 들어가 있다.

    1. 4대 은행 주담대 연 4.15~6.59%

    2026년 9월 기준 대출금리

    7월 신규 가계대출 평균: 연 4.64%

    7월 주택담보대출 평균: 연 4.48%

    4대 은행 주담대 범위: 연 4.15~6.59%

    7월 신규취급액 코픽스: 3.18%

    코픽스는 4개월 연속 올랐다. 변동금리는 코픽스를 따라간다. 그런데 기준금리가 오른 날 대출이자가 같이 오르지는 않는다. 금리 재산정일이 3개월 뒤면 3개월 뒤에 오른다. 지금 고지서에 찍힌 금액은 아직 인상 전 금액이라는 뜻이다.

    한국은행이 내놓은 점도표 중간값은 3.25%다. 금융통화위원회는 앞으로 반년 안에 금리를 한 번 더 올릴 것으로 봤다. 그러니 대출이자는 금리가 한 번 더 오른 경우까지 계산해 두는 게 맞다.

    2. 3억 빌리면 매달 나가는 돈

    3억원·30년·원리금균등상환

    연 4.0%: 월 약 143만원, 총이자 약 2억1,600만원

    연 5.0%: 월 약 161만원, 총이자 약 2억8,000만원

    1%p는 작아 보인다. 30년 동안 총이자는 6,400만원 늘어난다.

    3. 총이자가 가장 적은 원금균등

    총이자 크기는 원금균등 < 원리금균등 < 만기일시 순서다. 금리도 기간도 그대로인데 갚는 방식만 바꿔서 나는 차이다.

    3억원·연 4%·30년

    원리금균등: 첫 달부터 끝까지 약 143만원

    원금균등: 첫 달 약 183만원에서 마지막 달 약 84만원까지 감소

    두 방식의 총이자 차이: 약 3,500만원

    원금균등은 첫 달 부담을 놓치기 쉽다. 이자가 제일 적다는 말만 듣고 원금균등을 고르면 첫 달에 40만원이 더 나간다. 첫 달에 더 내는 40만원을 2년 넘게 감당할 수 없다면 원리금균등이 맞다. 3,500만원을 아끼려다 넉 달 만에 연체하는 편이 더 비싸다.

    4. 20년은 월 39만원 더 내고 이자 8,000만원 절약

    3억원·연 4%·원리금균등상환

    30년: 월 약 143만원, 총이자 약 2억1,600만원

    20년: 월 약 182만원, 총이자 약 1억3,600만원

    매달 39만원을 더 내고 이자 8,000만원을 줄인다. 상환기간을 줄이면 월 부담은 늘고 총이자는 줄어든다. 금리 상승기에는 상환기간이 금리보다 월 상환액과 총이자에 더 큰 영향을 준다.

    5. 금리 차이 0.5%p부터 갈아타기 계산

    남은 원금과 잔여기간 확인 → 다른 은행 금리 비교 → 중도상환수수료 계산 → 대출 갈아타기.

    주택담보대출은 받은 지 6개월, 전세대출은 3개월이 지나야 갈아탈 수 있다. 2억원·남은 20년을 연 4.5%에서 3.8%로 옮기면 월 상환액은 약 7만4천원 줄고, 남은 기간 이자는 약 1,800만원 줄어든다.

    중도상환수수료

    대출일부터 3년 경과: 0원

    2025년 1월 13일 이후 신규 계약 주담대: 0.6%대

    2025년 1월 13일 이후 신규 계약 신용대출: 0.1%대

    갈아탄다고 수수료를 면제해 주지는 않는다. 아끼는 이자에서 수수료와 인지세를 빼야 실제로 아끼는 돈이 나온다. 금리 차이가 0.5%p 이상이면 계산해 볼 만하고, 남은 기간이 길수록 아끼는 돈이 커진다.

    은행들이 대출 갈아타기를 다시 받고 있다. 농협은행은 8월 20일 주담대 금리 상단을 0.4~0.5%p 내렸고, 8월 31일부터 다른 은행 주담대를 갈아타는 대면 대환도 다시 받는다. 대출 갈아타기를 다시 받는다고 금리가 내리는 것은 아니다. 지금 바꿀 수 있는 건 상환방식·기간·갈아타기 셋뿐이고, 모두 계약서를 꺼내 조건을 보는 것부터 시작한다.

    #대출이자
    #기준금리
    #주택담보대출금리
    #코픽스
    #원리금균등상환
    #원금균등상환
    #중도상환수수료
    #대환대출
    #총이자
    #가계대출