농협의 청약저축·청약예금·청약부금을 주택청약종합저축으로 바꾸는 기한은 2027년 9월 30일까지 1년 연장될 예정이다. 국토교통부가 2026년 9월 23일 발표한 내용이다. NH농협은행 상품 안내에는 아직 2026년 9월 30일이 적혀 있어, 신청할 때 은행에 연장 기준이 적용됐는지 확인하는 게 좋다.
전환하면 국민주택과 민영주택 모두 청약할 수 있다. 다만 오래 유지한 통장의 실적이 두 유형에 똑같이 인정되지는 않는다.
1. 옛 실적은 어느 쪽에 남을까
청약저축을 바꾸면 원래 청약할 수 있던 국민주택의 기존 납입 인정 횟수와 금액은 이어진다. 새로 가능해지는 민영주택에서는 과거 가입기간을 합산하지 않는다. 기존 납입원금은 민영주택 청약 예치금으로 인정되지만, 필요한 가입기간은 전환일부터 따져야 한다.
청약예금·청약부금은 반대다. 민영주택에서는 기존 가입기간과 납입금액을 인정받는다. 새로 가능해지는 국민주택의 납입 실적은 전환 후 납입분부터 쌓인다. 그러니 전환 직후 국민주택에 넣을 생각이라면, 통장에 오래 돈을 넣어뒀다는 이유만으로 납입회차 요건까지 채웠다고 보면 안 된다.
2. 농협에서는 전환신규로 신청
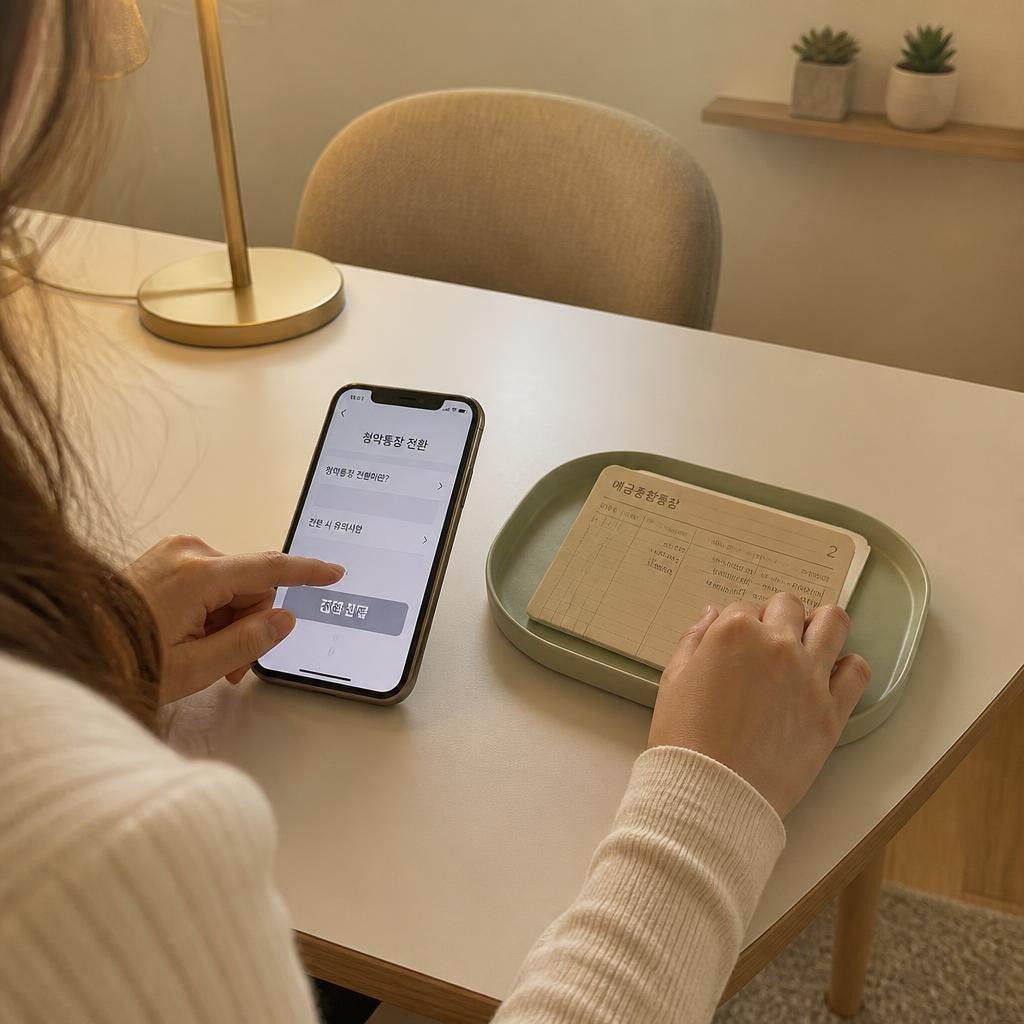
먼저 통장이나 은행 앱에서 상품명을 확인한다. 이미 ‘주택청약종합저축’이라면 이 전환의 대상이 아니다. 옛 통장을 NH농협은행에서 만들었다면 신분증을 챙겨 NH농협은행 영업점에 ‘주택청약종합저축 전환신규’를 요청할 수 있다. 모바일 신청도 가능하다는 정부 안내는 있지만, 농협 앱의 구체적인 전환 메뉴는 확인되지 않았다. 앱에서 찾지 못했다면 고객센터나 영업점에서 신청 경로를 확인하면 된다.
기존 통장을 스스로 일반 해지한 뒤 새 통장을 만드는 절차와 전환신규는 다르다. 농협의 전환신규에서는 기존 납입원금이 새 통장 원금으로 옮겨지고, 쌓인 이자는 별도로 지급된다. 대리 신청이라면 예금주의 인감증명서 또는 본인서명사실확인서와 이에 맞춰 날인하거나 서명한 위임장이 필요하다.
다른 은행의 청약예금·청약부금을 농협으로 옮기며 전환하는 것도 가능하다. 이 경우에는 기존 은행의 전환해지와 농협의 전환신규를 연결해야 하므로, 양쪽 은행에 절차를 먼저 확인하는 편이 안전하다.
3. 청약할 단지의 모집공고일 확인
곧 청약할 단지가 있다면 마감 연장만 보고 전환 날짜를 잡아서는 안 된다. 청약저축을 전환한 뒤에는 전환일 이전에 모집공고가 난 주택에 새 통장으로 신청할 수 없다. 청약예금·부금은 전환해지일, 전환신규일, 최초 청약접수일의 관계에 따라 신청 가능 여부가 달라진다. 공고문을 들고 은행에 전환 가능 시점을 확인해야 하는 이유다.
금리도 날짜를 나눠 봐야 한다. 종합저축의 현재 최고금리는 가입기간 2년 이상일 때 연 3.1%다. 국토교통부는 앞으로 종전 통장의 가입기간도 금리 산정에 넣겠다고 발표했지만, 2026년 9월 25일 현재 이 개선이 이미 적용됐다고 단정할 수는 없다. 전환 전에 실제 적용 금리를 확인하면 된다.
#주택청약종합저축전환
#청약저축
#청약예금
#청약부금