[태그:] 국민연금수령나이

  • 국민연금 조기수령 감액, 5년 당기면 30% 줄어드는 조건

    국민연금 조기수령 감액, 5년 당기면 30% 줄어드는 조건

    퇴직 뒤 생활비가 부족하다면 국민연금을 앞당겨 받는 방법이 있다. 다만 먼저 받는 동안만 연금이 줄어드는 것은 아니다. 정상 수령 나이가 되어도 감액된 지급률이 이어지므로, 당장 필요한 생활비와 앞으로 받을 월액을 함께 살펴야 한다.

    1. 얼마나 일찍 받느냐에 따라 감액률이 달라진다
    얼마나 일찍 받느냐에 따라 감액률이 달라진다

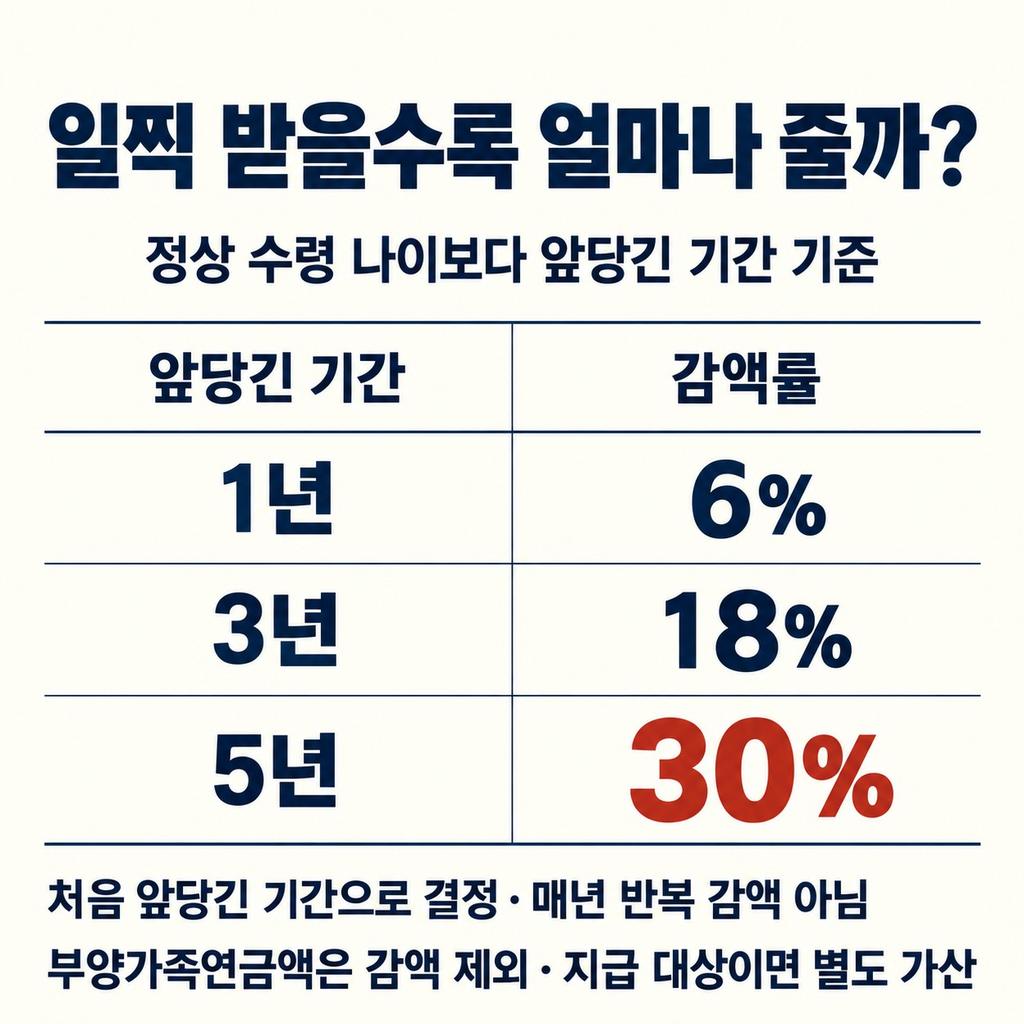
    국민연금을 정상 수령 나이보다 최대 5년 먼저 받는 제도가 조기노령연금이다. 한 달 앞당길 때마다 0.5%씩 줄어든다. 1년 먼저 받으면 6%, 3년이면 18%, 5년이면 30% 감액된다. 해마다 거듭 깎는 방식이 아니라, 처음 수령을 얼마나 앞당겼는지로 지급률을 정한다.

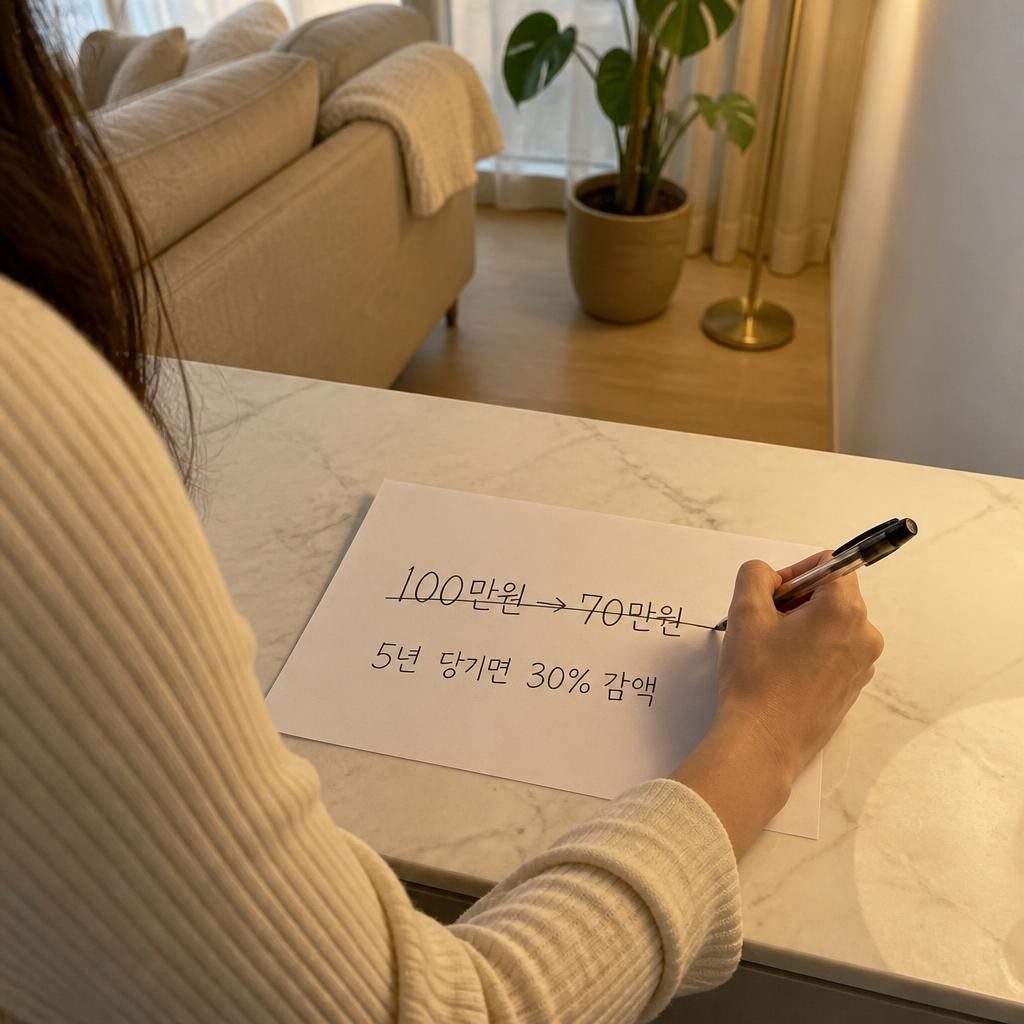
    가령 부양가족연금액을 제외한 노령연금이 월 100만원이라고 가정하면, 5년 앞당겨 받을 때 그 부분은 월 70만원이 된다. 생계를 함께하는 가족의 요건에 따라 추가되는 부양가족연금액은 감액 계산에서 빼고, 지급 대상이면 별도로 더한다.

    2. 정상 수령 나이가 되어도 자동으로 회복되지 않는다
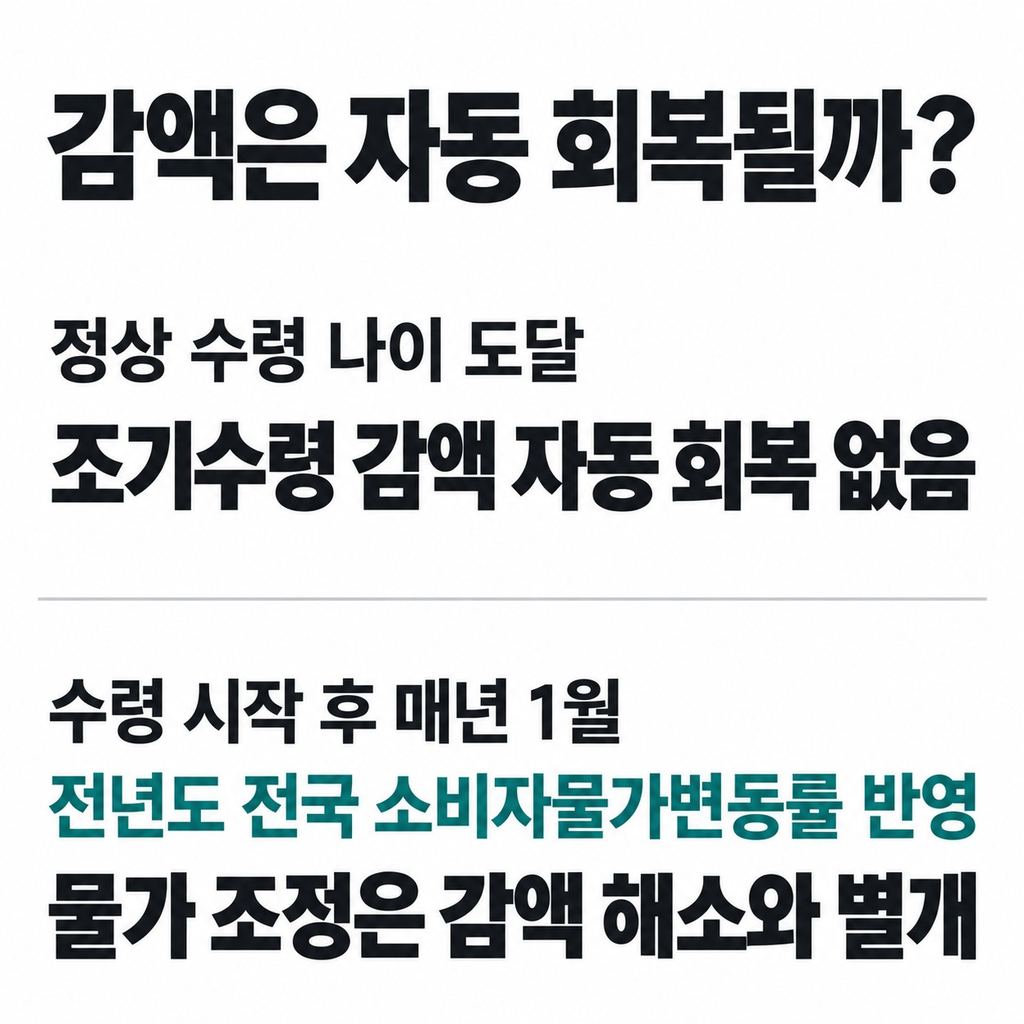
    정상 수령 나이가 되어도 자동으로 회복되지 않는다

    5년 일찍 받았다면 정상 수령 나이가 된 뒤에도 30% 감액된 지급률이 평생 적용된다. 먼저 받는 기간만 견디면 원래 금액으로 돌아온다고 생각해서는 생활비 계획이 어긋난다.

    그렇다고 처음 받은 원화 금액이 평생 고정되는 것은 아니다. 수령을 시작한 뒤에는 매년 1월 전년도 전국 소비자물가변동률에 따라 연금액이 조정된다. 물가를 반영해 금액이 달라지는 것과 조기수령 감액이 사라지는 것은 별개다.

    정상 수령 나이 전이라면, 소득 기준을 넘는 일을 하지 않는 상태에서도 스스로 지급정지를 신청할 수 있다. 이후 보험료를 납부해 가입기간이 늘어나면 다시 받을 때 연금액을 재산정한다. 이는 별도 신청과 추가 가입에 따른 변화다.

    3. 시작 나이는 출생연도에 따라 다르다
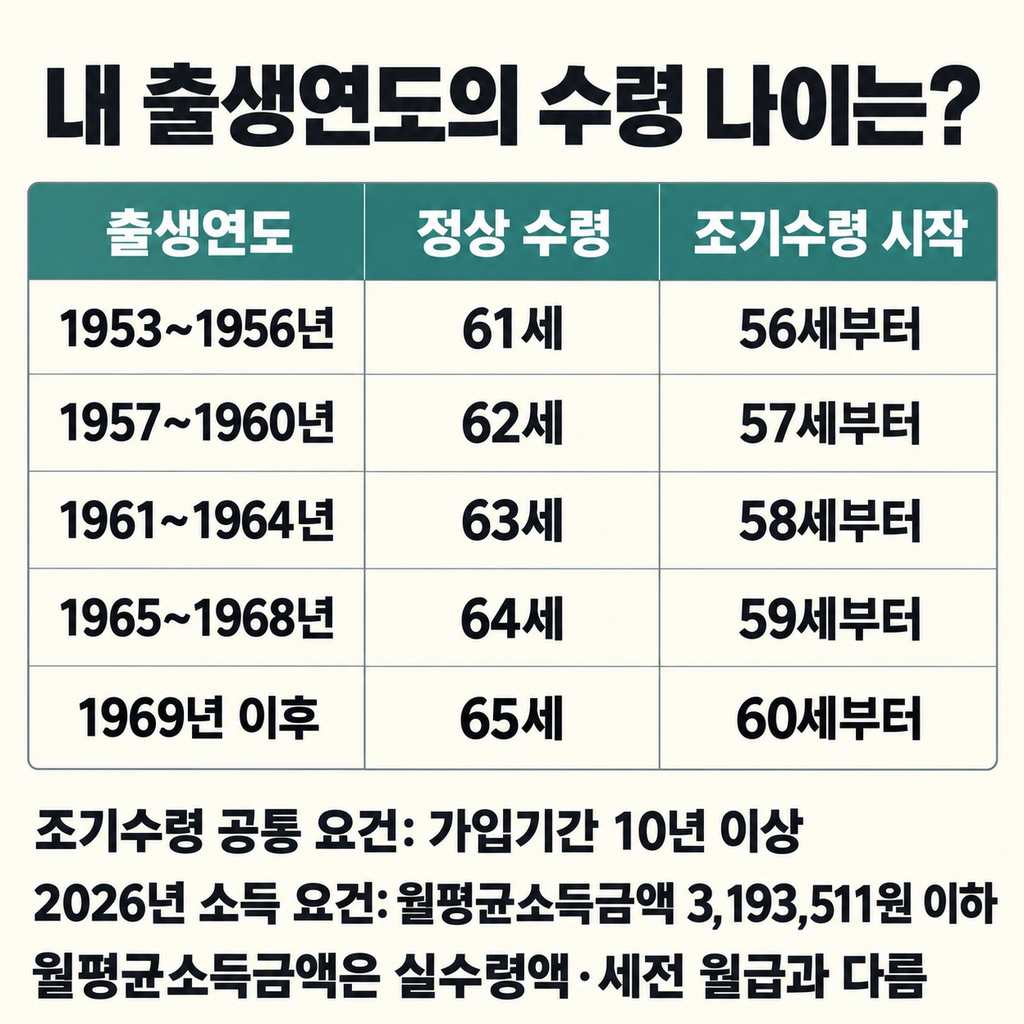
    시작 나이는 출생연도에 따라 다르다

    조기노령연금은 가입기간이 10년 이상이어야 하며, 출생연도에 맞는 신청 가능 나이에 도달해야 한다.

    1953~1956년생은 정상 수령이 61세, 조기수령은 56세부터다. 1957~1960년생은 정상 62세, 조기 57세부터 가능하다.

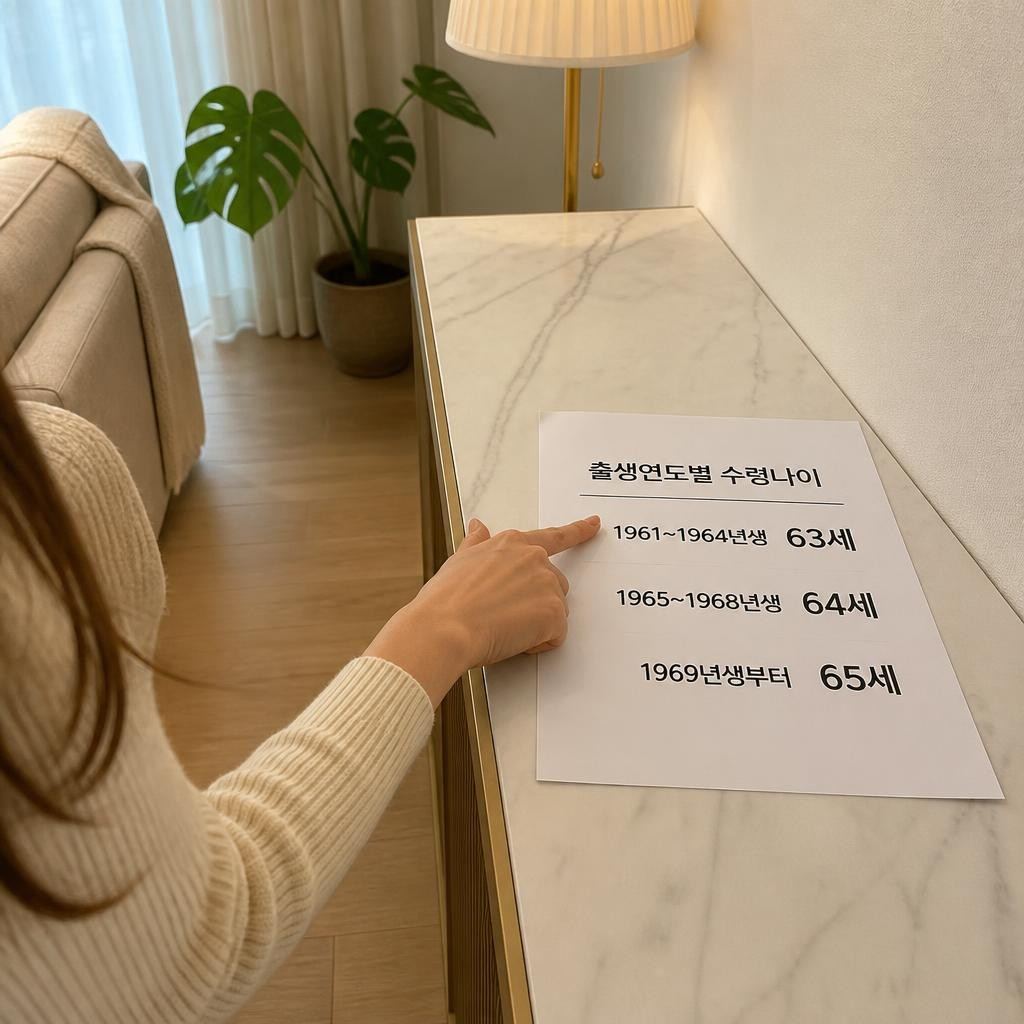
    1961~1964년생은 정상 63세, 조기 58세부터다. 1965~1968년생은 정상 64세, 조기 59세부터이며, 1969년 이후 출생자는 정상 65세, 조기 60세부터다.

    가장 이른 나이에 꼭 신청할 필요는 없다. 예를 들어 1966년생은 59세에 청구하면 지급률이 70%지만, 63세에 청구하면 94%다. 생활비를 마련할 다른 수단이 있다면, 언제부터 연금이 필요한지에 맞춰 시작 시점을 살필 수 있다.

    4. 일을 해도 받을 수 있지만, 월급 그대로 비교하면 안 된다
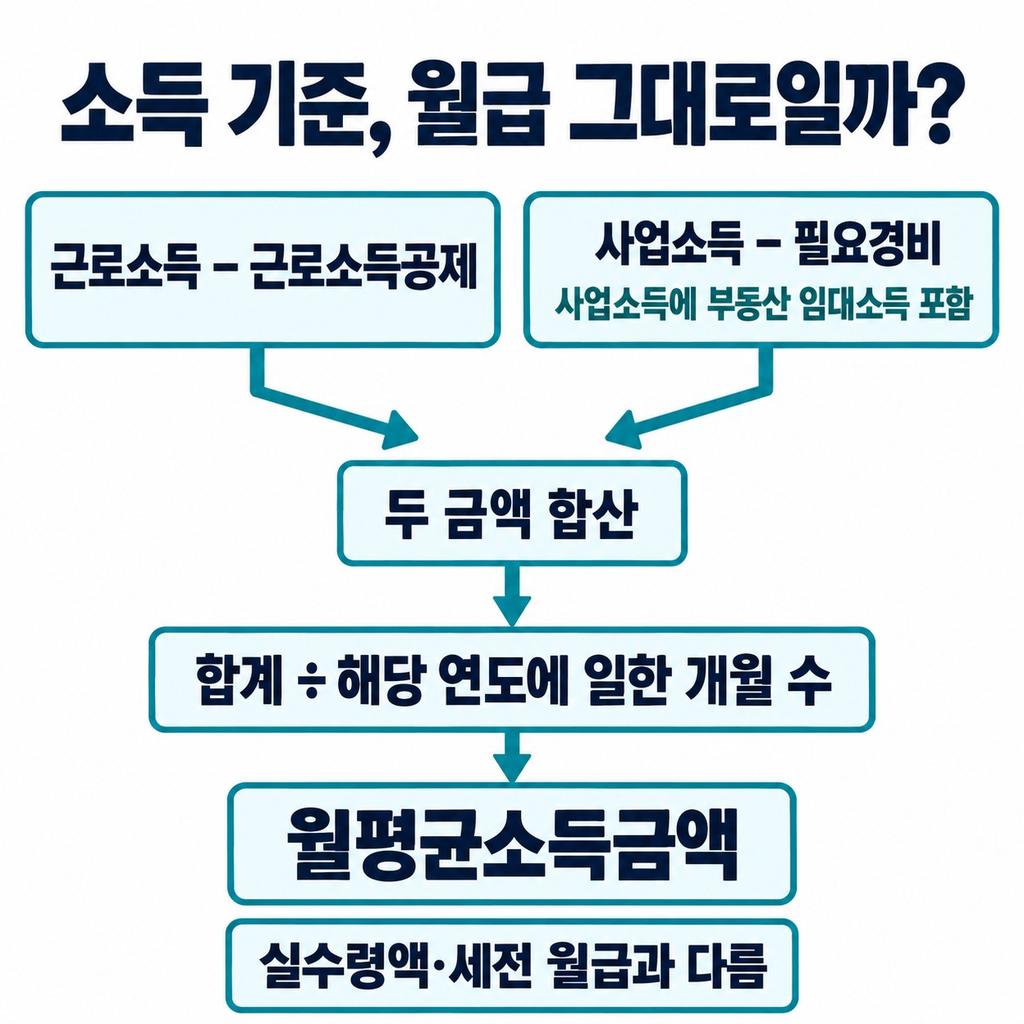
    일을 해도 받을 수 있지만, 월급 그대로 비교하면 안 된다

    소득이 조금이라도 있으면 신청할 수 없는 것은 아니다. 2026년에는 월평균소득금액이 3,193,511원 이하라면 조기수령의 소득 요건에 해당한다.

    여기서 월평균소득금액은 통장에 들어오는 실수령액이나 세전 월급과 다르다. 근로소득은 근로소득공제를 뺀 금액으로, 사업소득은 필요경비를 뺀 금액으로 계산한다. 두 금액을 합쳐 해당 연도에 일한 개월 수로 나눈 값이 기준이다. 사업소득에는 부동산 임대소득도 포함된다.

    조기연금을 받다가 정상 수령 나이 전에 이 기준을 초과하는 소득이 있는 일을 하면, 그 기간에는 연금 지급이 정지된다. 재취업을 생각한다면 받을 연금액뿐 아니라 새 일자리의 소득도 함께 살펴야 한다. 이런 소득활동을 시작하거나 그만두면 국민연금공단에 신고해야 한다.

    5. 2026년 감액 완화가 조기수령 조건을 바꾼 것은 아니다
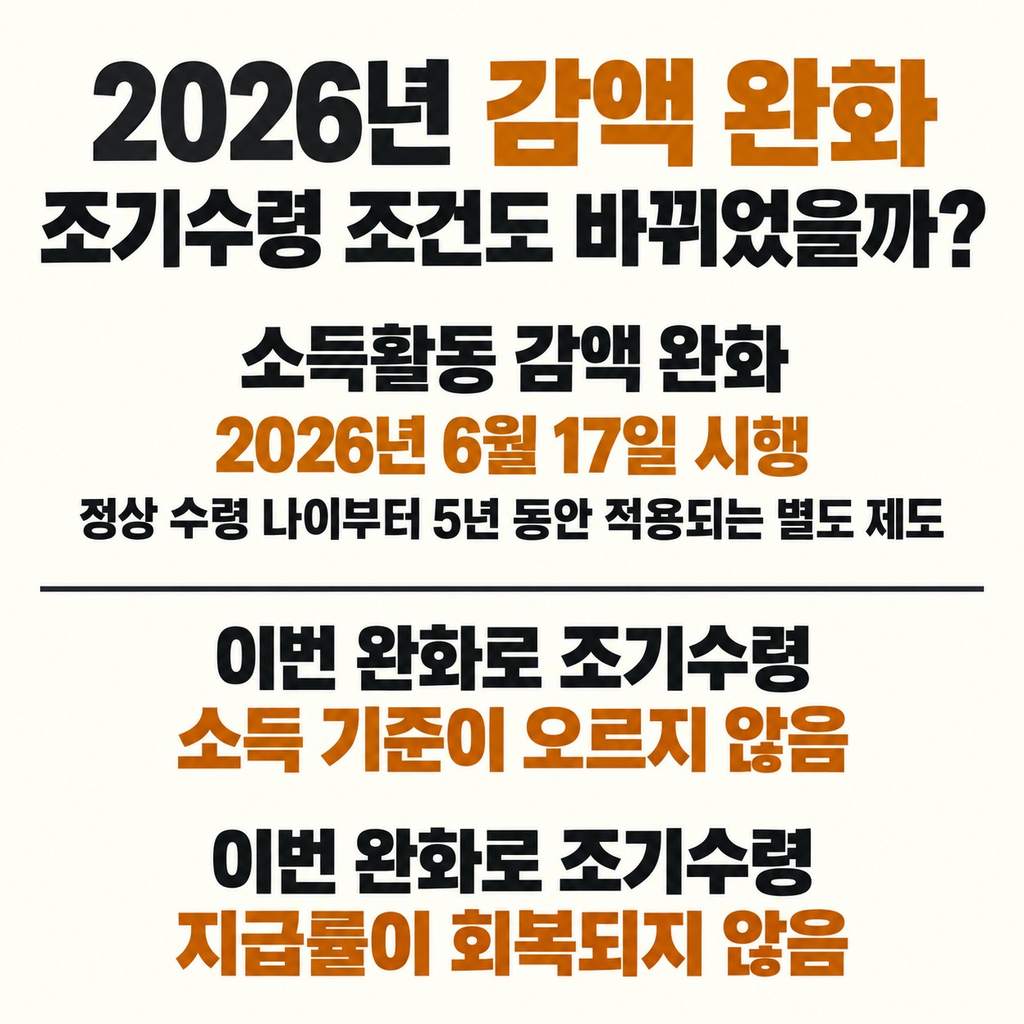
    2026년 감액 완화가 조기수령 조건을 바꾼 것은 아니다

    2026년 6월 17일 시행된 소득활동 감액 완화는 정상 수령 나이부터 5년 동안 적용되는 별도 제도다. 2025년 소득부터 적용되며, 월평균소득금액이 기준값인 A값보다 200만원 이상 많을 때 감액 대상이 된다. 2026년 기준으로는 5,193,511원 이상이다.

    이 변경으로 조기수령의 소득 기준까지 올라가거나, 일찍 받아 낮아진 지급률이 회복되는 것은 아니다.

    신청을 고민한다면 정상 수령 나이까지 매달 부족한 생활비부터 적어보는 편이 실용적이다. 그다음 조기수령으로 받을 월액이 그 공백을 메우는지, 정상 수령 나이 이후에도 줄어든 연금으로 생활비를 맞출 수 있는지 살펴보면 된다. 얼마나 빨리 받을 수 있는지만큼, 그 월액으로 얼마나 오래 생활해야 하는지도 중요한 선택이다.

    #국민연금조기수령감액
    #조기노령연금
    #국민연금수령나이
    #노후생활비
  • 첫 연금 들어오는 달까지 아는 국민연금 수령나이

    첫 연금 들어오는 달까지 아는 국민연금 수령나이

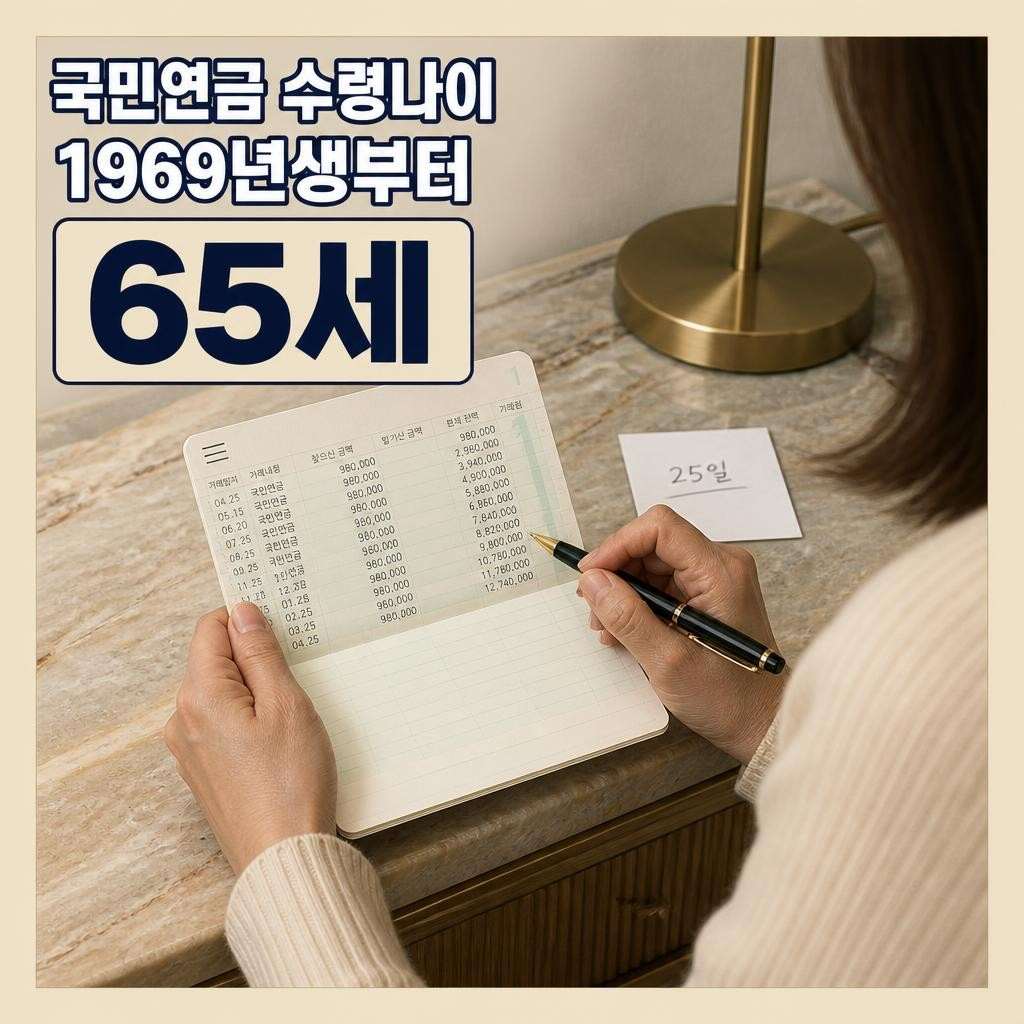
    태어난 해부터 본다. 1961~1964년생은 63세, 1965~1968년생은 64세, 1969년생부터는 65세다. 여기에 가입기간 10년이 붙는다. 둘을 다 채운 사람이 그 나이 생일 다음 달 25일에 첫 연금을 받는다.

    1. 국민연금 수령나이, 1969년생부터 65세

    국민연금 수령나이, 1969년생부터 65세

    출생연도별로 이렇게 나뉜다.

    1953~1956년생 61세

    1957~1960년생 62세

    1961~1964년생 63세

    1965~1968년생 64세

    1969년생부터 65세

    4년마다 한 살씩 밀렸다. 그리고 1969년생에서 멈춘다. 1970년생도, 1985년생도 지금 법으로는 똑같이 65세다. 뒤로 갈수록 계속 밀리는 줄 알았다면 거기까지다.

    정년은 60세다. 63세인 사람은 3년, 65세인 사람은 5년을 월급도 연금도 없이 지난다.

    2. 생일 다음 달 25일에 첫 입금

    생일 다음 달 25일에 첫 입금

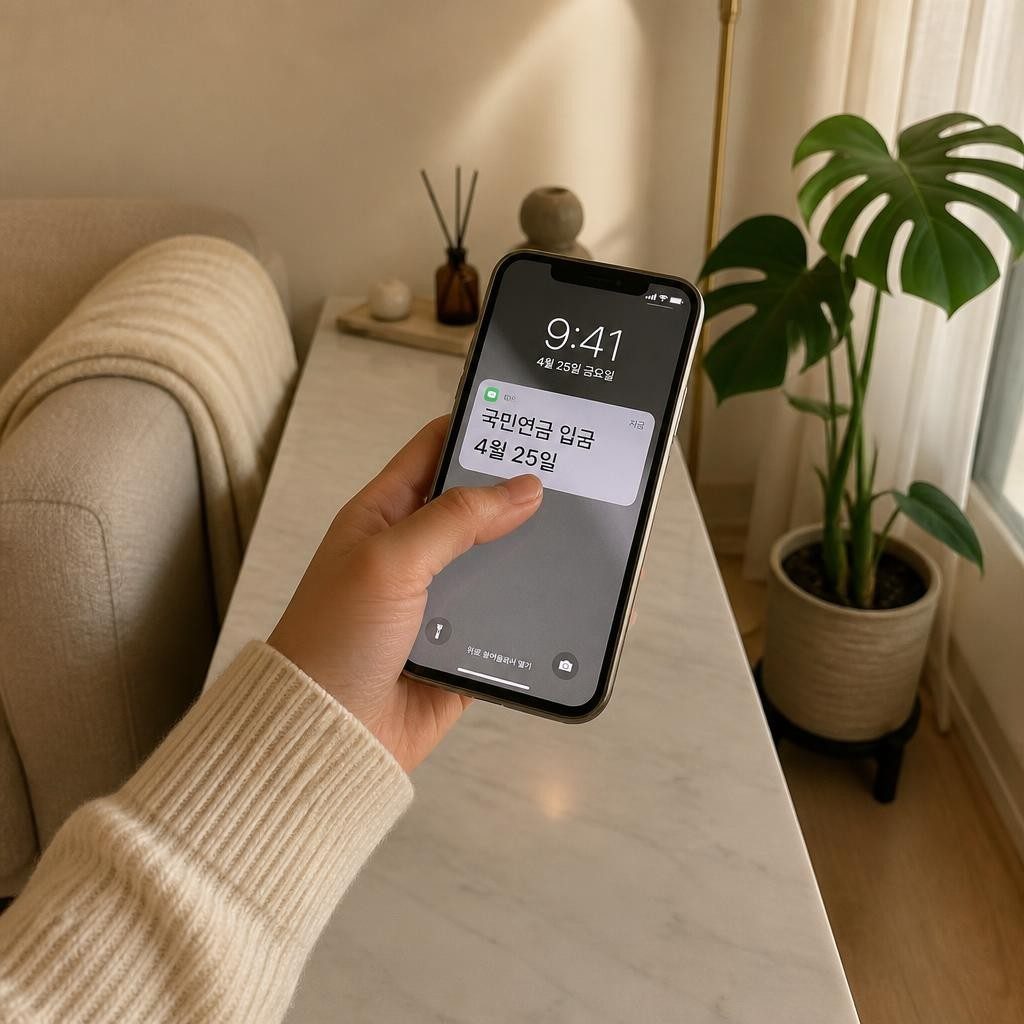
    그 나이가 되는 생일 달에는 안 들어온다. 생일이 속한 달의 다음 달부터 나온다. 지급일은 매달 25일이고, 25일이 토요일이나 공휴일이면 그 전날에 들어온다.

    1969년생 3월생이라면 65세가 되는 해 3월이 아니라 4월 25일이 첫 입금이다. 한 달은 따로 계산에 넣어야 한다.

    3. 120개월 못 채우면 반환일시금

    120개월 못 채우면 반환일시금

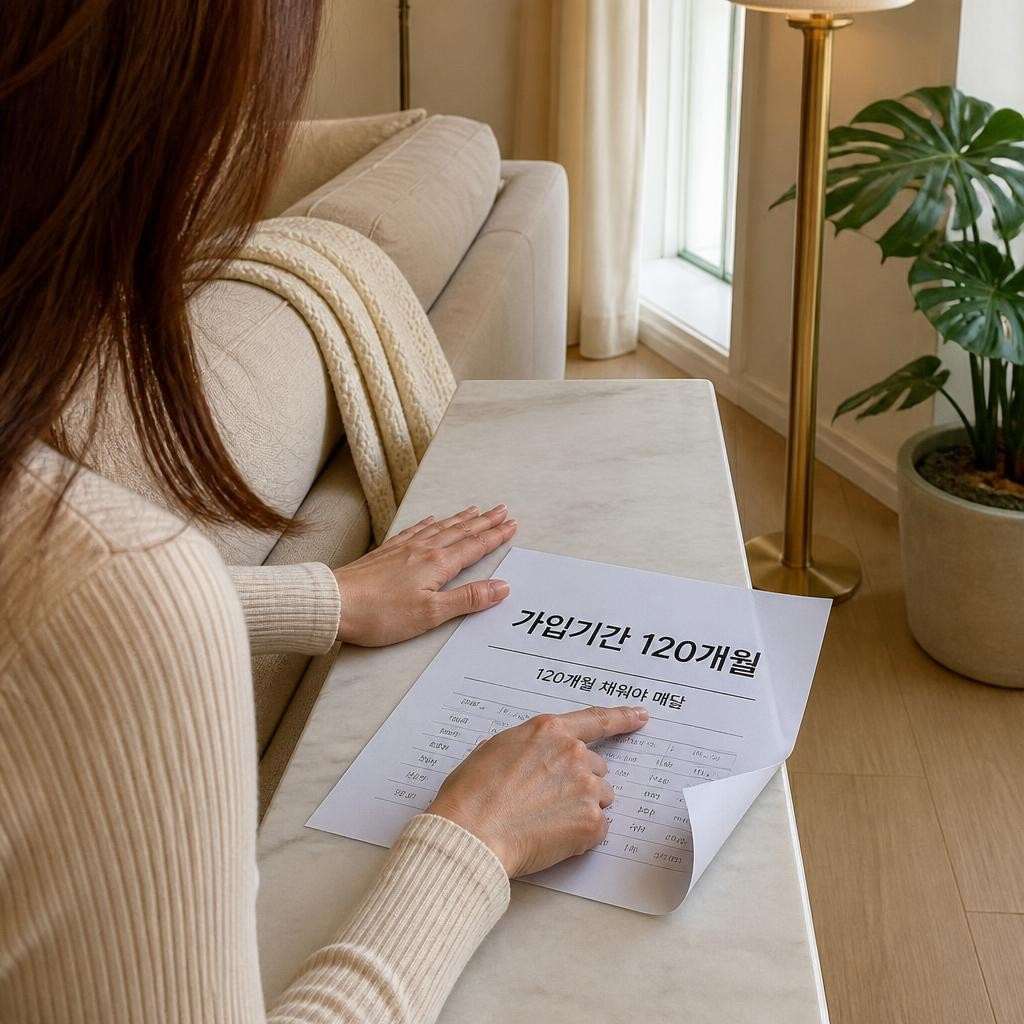
    나이가 됐다고 다 나오는 게 아니다. 가입기간 10년, 그러니까 120개월을 채워야 매달 받는다. 한 달이 모자라면 그동안 낸 보험료에 이자를 붙여 한 번에 돌려주고 끝난다.

    60세가 됐는데 개월 수가 모자라면 임의계속가입으로 65세 전까지 채울 수 있다. 평생 매달 들어오는 돈과 한 번 받고 끝나는 목돈은 노후에 전혀 다르다.

    4. 조기 신청은 1년당 6% 평생 감액

    조기 신청은 1년당 6% 평생 감액

    최대 5년까지 당길 수 있다. 63세인 사람은 58세, 65세인 사람은 60세부터다. 대신 한 달 당길 때마다 0.5%, 1년이면 6%가 깎인다. 5년을 꽉 채우면 30%다. 100만원 받을 사람이 70만원으로 고정되고, 원래 나이가 됐다고 100만원으로 돌아오지 않는다.

    조건도 붙는다. 가입기간 10년 이상, 그리고 소득이 있는 업무에 종사하지 않을 것. 2026년 기준선은 월평균소득 3,193,511원이다. 세전 월급이 아니라 공제를 뺀 뒤의 금액으로 따진다.

    5. 60세에 70%, 70세에 136%

    60세에 70%, 70세에 136%

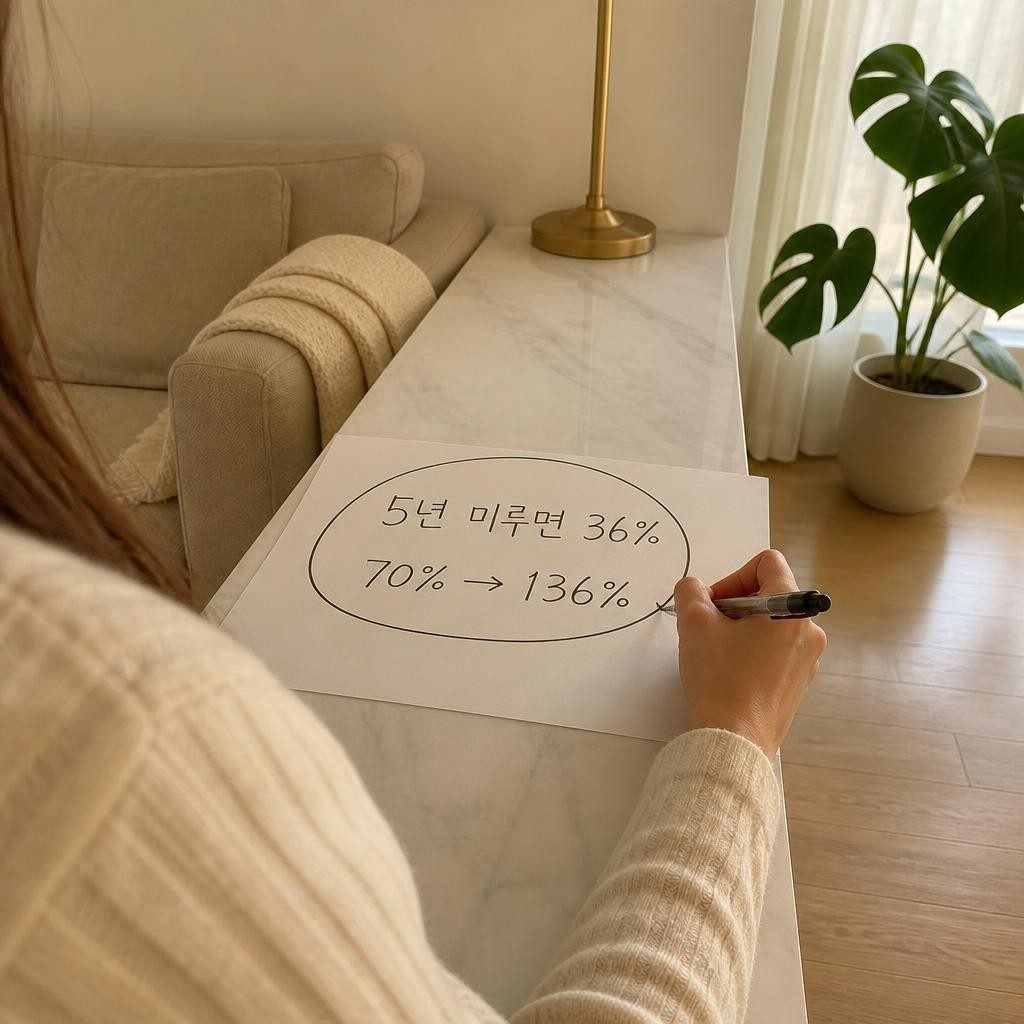
    반대로 미룰 수도 있다. 한 달에 0.6%, 1년에 7.2%씩 붙어서 5년을 미루면 36%가 는다.

    1969년생을 놓고 보면 고를 수 있는 폭은 60세부터 70세까지다. 맨 앞이 70%, 맨 뒤가 136%. 나눠 보면 1.9배다. 열 살 차이에 매달 들어오는 돈이 두 배 가까이 벌어진다.

    깎이는 건 1년에 6%, 붙는 건 7.2%. 당장 급해서 당기는 사람이 더 깎이고, 안 급해서 미루는 사람이 더 받는다. 제도가 그렇게 짜여 있다.

    개시 나이를 68세로 올리자는 이야기도 나온다. 권고와 논의일 뿐 정해진 건 없다. 지금 계산에 넣을 숫자는 63세, 64세, 65세 셋이다.

    달력에 적을 건 두 개다. 내 개시 나이가 되는 생일, 그리고 그다음 달 25일. 당길지 미룰지는 그 두 날짜를 적어 놓고 정하면 된다.

    #국민연금수령나이
    #노령연금
    #조기노령연금
    #연기연금
    #출생연도별수령나이
    #노후준비