3억원을 연 4%로 빌려 30년 동안 원리금균등으로 갚으면 매달 약 143만2246원이 든다. 원금과 이자를 합친 돈이다. 여기서 금리를 5%로 바꾸면 월 약 161만464원이다. 똑같은 3억원인데 매달 나갈 돈이 약 18만원 늘어난다.
주담대 금리 계산기를 찾게 되는 것도 결국 이 돈 때문이다. 얼마까지 빌릴 수 있는지도 궁금하지만 매달 갚고 나서 생활비가 얼마나 남을지가 먼저 걸린다.
여기서 쓰는 4%와 5%는 비교를 위한 예시 금리다. 연금리를 12로 나눈 월이율로 자체 계산한 값이고, 따로 설명한 거치기간을 빼면 거치와 중도상환, 수수료 없이 만기까지 금리가 같다고 가정했다.
1. 똑같은 3억원인데 입력 칸마다 자릿수가 다르다

계산기에 넣을 항목은 빌릴 금액, 연금리, 대출기간, 상환방식, 거치기간이다. 3억원, 연 4%, 30년, 원리금균등, 거치 없음으로 맞추면 앞에서 본 월 143만원대 금액이 나온다.
입력할 때는 금액 칸 옆의 단위부터 봐야 한다. 한국주택금융공사 월별상환원리금 계산기는 원 단위라 300000000을 넣는다. 반면 KB국민은행 자산관리 금융계산기는 만원 단위라 30000을 넣는다. 같은 3억원인데 들어가는 숫자 길이가 꽤 다르다.
기간도 KB 자산관리 계산기처럼 개월 수로 받는 곳에는 30년 대신 360개월을 넣는다. 거치가 없으면 거치기간은 0개월, 금리 칸에는 연 4%라면 4를 적으면 된다.
월별 원금과 이자, 남은 대출잔액까지 쭉 보고 싶다면 대출일자와 분할납입일도 함께 넣는 한국주택금융공사 계산기를 쓰면 편하다.
https://www.hf.go.kr/ko/sub01/sub01_06_03.do
2. 금리 1%포인트 차이, 30년이면 이자만 6416만원 더 낸다
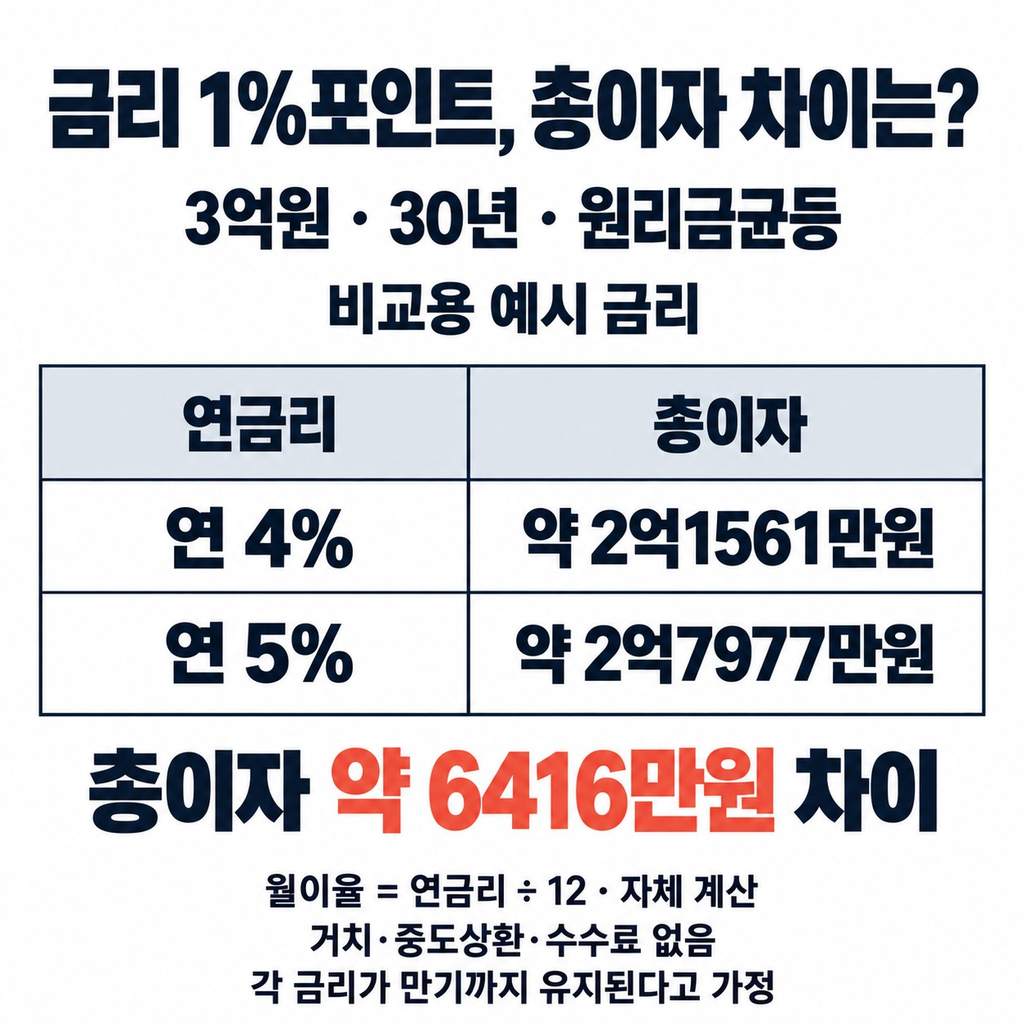
3억원을 30년 원리금균등으로 갚을 때 연 4%의 총이자는 약 2억1561만원이다. 연 5%로 올리면 약 2억7977만원이 된다. 만기까지 같은 금리가 이어진다면 이자 차이만 약 6416만원이다.
매달 약 18만원 더 내는 것도 작지 않은데 30년치를 모아 놓으니 단위가 달라진다. 금리 숫자만 볼 때보다 월 납입액과 총이자로 바꿔 놓아야 매달 통장에서 얼마가 빠져나갈지 바로 감이 온다.
직접 계산해 볼 때는 우대조건을 채워서 실제로 적용받을 예정인 연금리를 넣는다. 보금자리론 예상대출조회에서도 우대금리를 선택해 볼 수 있지만 실제 적용 여부는 요건에 따라 달라진다. 변동금리 상품이라면 앞으로 금리가 바뀔 때마다 총이자도 달라진다.
3. 20년으로 줄이면 이자는 아끼지만 매달 182만원이 나간다
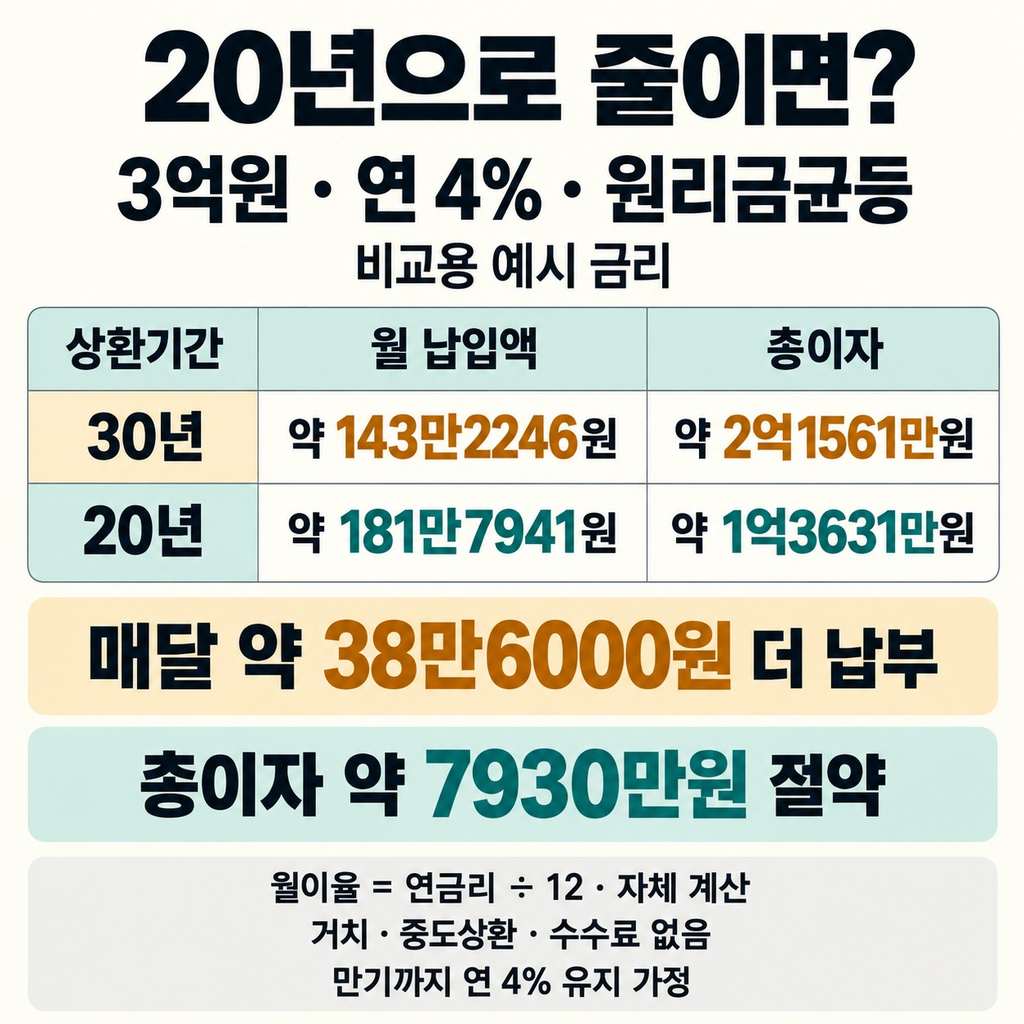
금리는 연 4%로 두고 갚는 기간만 30년에서 20년으로 줄이면 원리금균등 월 납입액은 약 181만7941원, 총이자는 약 1억3631만원이다.
30년일 때보다 매달 약 38만6000원을 더 내는 대신 총이자는 약 7930만원 아낀다. 줄어드는 이자만 보면 당장 20년으로 줄이고 싶지만, 다달이 38만원 넘게 더 나가는 것도 만만치 않다. 매달 나가는 관리비나 장보기 비용과 함께 놓고 봐야 내 생활비로 감당할 수 있을지 계산이 선다.
30년은 당장 매달 나가는 돈을 줄이는 대신 오래 빌리는 만큼 이자를 더 내는 선택이다. 월 납입액 옆에 총이자를 같이 띄워두면 어느 쪽이 덜 버거운지 고르기 쉽다.
4. 총이자 아끼는 원금균등, 첫 달 183만원부터 버틸 수 있을까
다시 3억원, 연 4%, 30년으로 맞추고 상환방식만 원금균등으로 바꾸면 첫 달은 약 183만3333원, 마지막 달은 약 83만6111원을 낸다. 총이자는 1억8050만원이다.
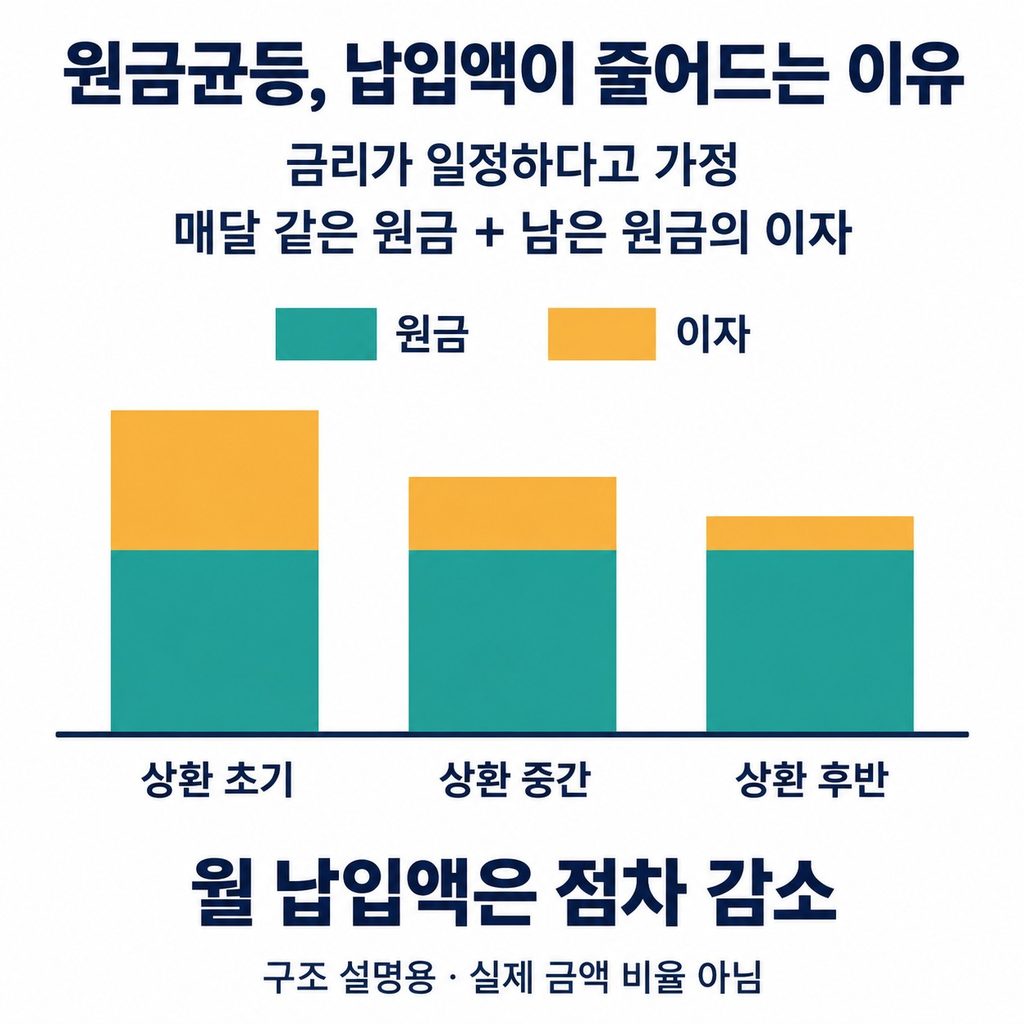
원리금균등이 매달 내는 원금과 이자 합계를 똑같이 맞춘다면, 원금균등은 원금을 매달 같은 금액씩 갚고 남은 원금에 붙는 이자를 더하는 방식이다. 원금이 줄어든 만큼 다달이 내는 돈도 함께 내려간다.
원금균등으로 갚으면 원리금균등보다 총이자가 약 3511만원 적다. 대신 첫 달에 내야 할 돈이 약 40만원 더 많다. 시작부터 월 183만원을 감당할 수 있는지에서 선택이 갈린다.
계산 결과 화면에 월평균 납입금만 먼저 보인다면 첫 달 금액도 따로 열어봐야 한다. 원금균등은 갈수록 금액이 줄어드는 구조라 평균값만 보고 첫 달 생활비를 잡으면 당장 돈이 모자랄 수 있다.
5. 거치기간에는 월 100만원, 문제는 원금 갚기 시작하는 첫 달이다
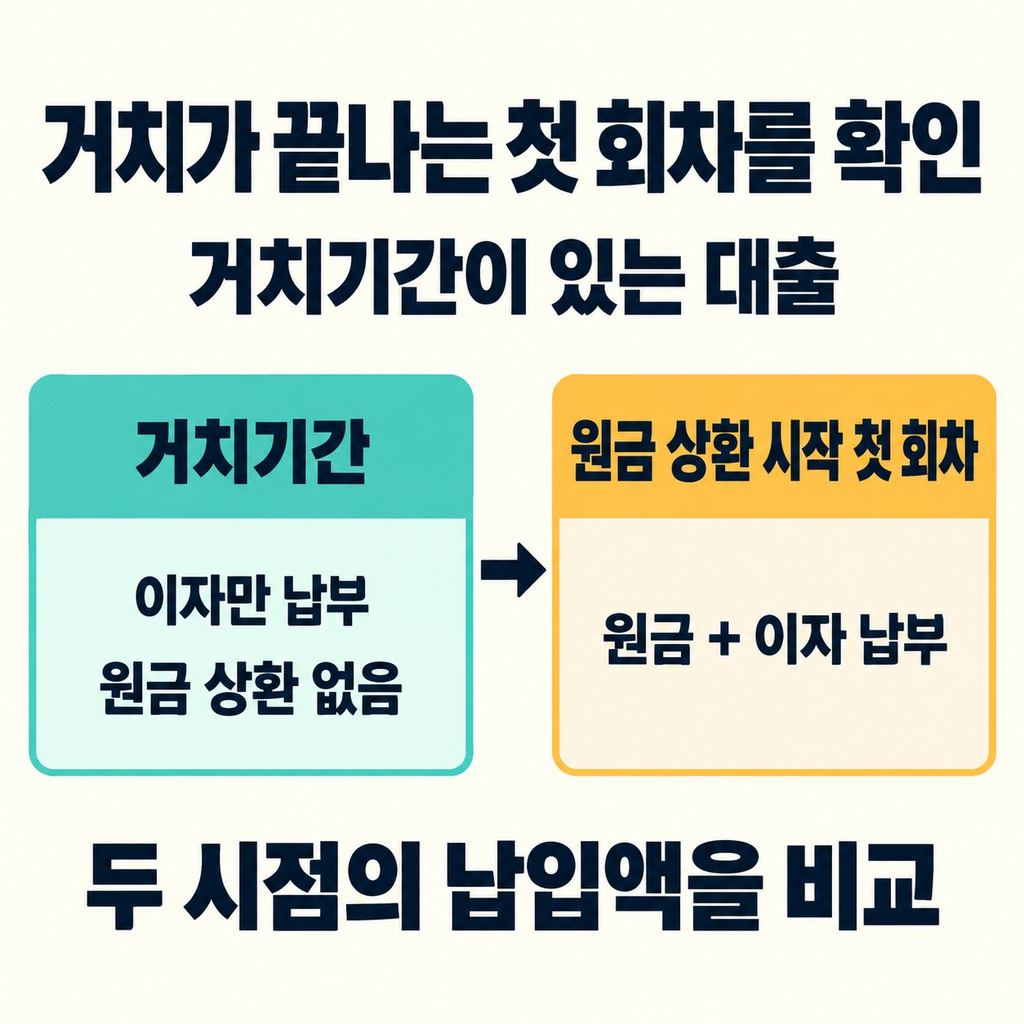
원금을 안 갚고 이자만 내는 거치기간을 두면 당장 나갈 돈은 줄어든다. 같은 월이율 계산으로 3억원에 연 4%면 거치기간에는 매달 이자 100만원만 낸다. 앞의 월 143만원보다 부담은 적지만 그동안 원금 3억원은 그대로 남는다.
거치기간을 넣어 계산했다면 원금 상환이 시작되는 첫 회차 금액까지 꼭 확인해야 한다. 이자만 내던 때와 원금까지 같이 갚기 시작하는 달의 납입액을 나란히 봐야 그다음 달 생활비 계획을 세울 수 있다.
실제 은행에 내는 돈은 납부일이나 일수 계산, 원단위 처리 같은 약정 조건에 따라 계산기 숫자와 조금씩 달라질 수 있다. 상환액을 미리 계산해 보는 것과 실제 대출 승인은 별개고, 보금자리론 예상대출조회도 신용평가점수나 소득입증방법, 담보평가방법, 주택유형에 따라 실제 가능 금액이 달라진다. 이용할 상품에서 선택할 수 있는 기간과 상환방식으로 맞춰 보고, 내 한도가 나오면 그 금액으로 거치 끝나는 첫 달 납입액까지 다시 찍어보는 게 안전하다.
#주택담보대출
#월상환액
#원리금균등
#원금균등
#대출이자계산
답글 남기기