주택청약종합저축으로 민영주택 일반공급을 준비한다면 예치금부터 살펴보게 된다. 얼마를 넣어야 하는지는 청약자의 거주지역과 신청할 집의 전용면적에 따라 달라진다. 필요한 잔액을 맞춘 뒤에는 통장 가입기간과 세대 조건도 확인해야 한다.
1. 예치금은 아파트 위치가 아니라 거주지 기준이다
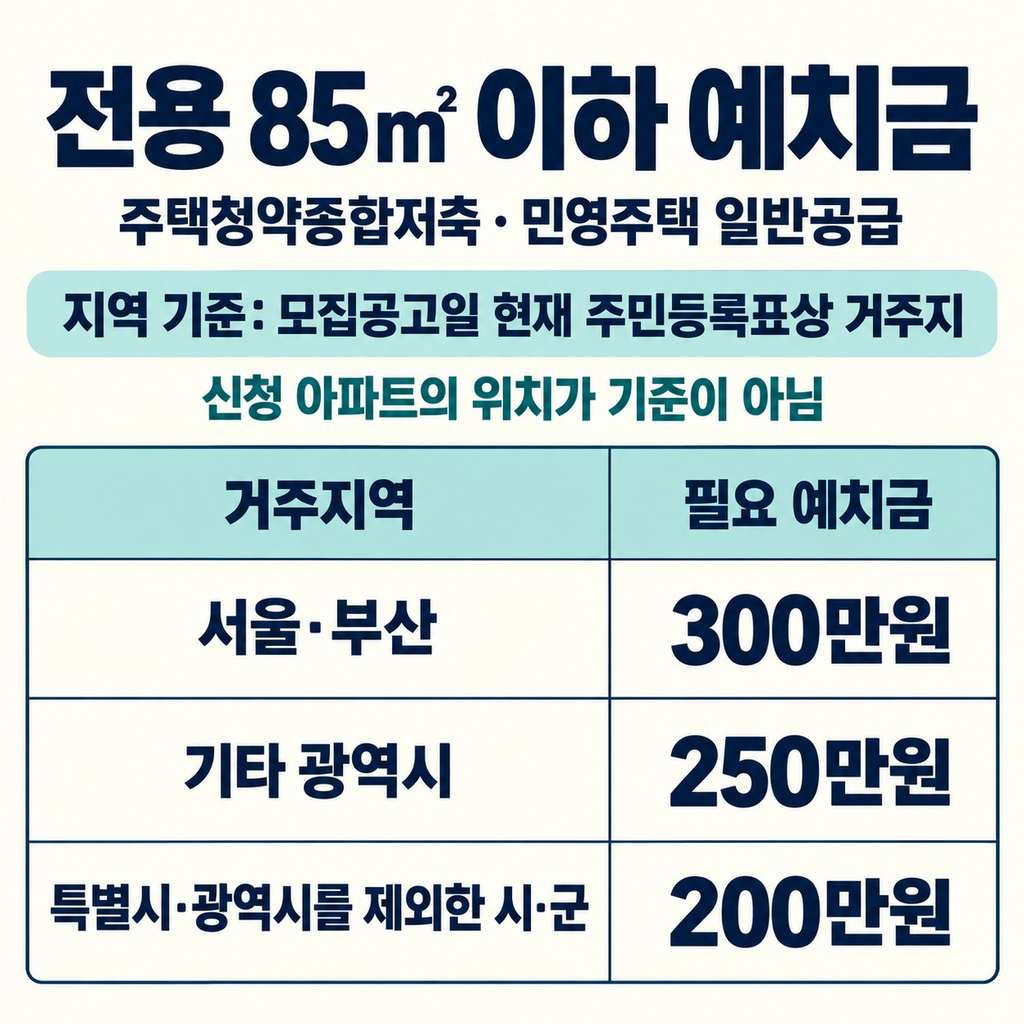
예치금의 지역 기준은 입주자모집공고일 현재 주민등록표상 거주지다. 신청할 아파트가 어디에 있는지를 기준으로 금액을 고르는 것이 아니다. 서울 거주자가 전용 84㎡를 신청한다면 필요한 예치금은 300만원이다.
서울·부산 거주자는 전용 85㎡ 이하에 300만원이 필요하다. 600만원이면 102㎡ 이하, 1,000만원이면 135㎡ 이하까지 신청할 수 있고, 1,500만원이면 모든 면적에 신청할 수 있다.
기타 광역시 거주자는 전용 85㎡ 이하에 250만원이 필요하다. 400만원이면 102㎡ 이하, 700만원이면 135㎡ 이하까지 신청할 수 있으며, 모든 면적에 신청하려면 1,000만원이 필요하다.
특별시·광역시를 제외한 시·군 거주자는 전용 85㎡ 이하에 200만원이 필요하다. 300만원이면 102㎡ 이하, 400만원이면 135㎡ 이하까지 신청할 수 있고, 500만원이면 모든 면적에 신청할 수 있다.
2. 부족한 돈은 모집공고일까지 채워야 한다
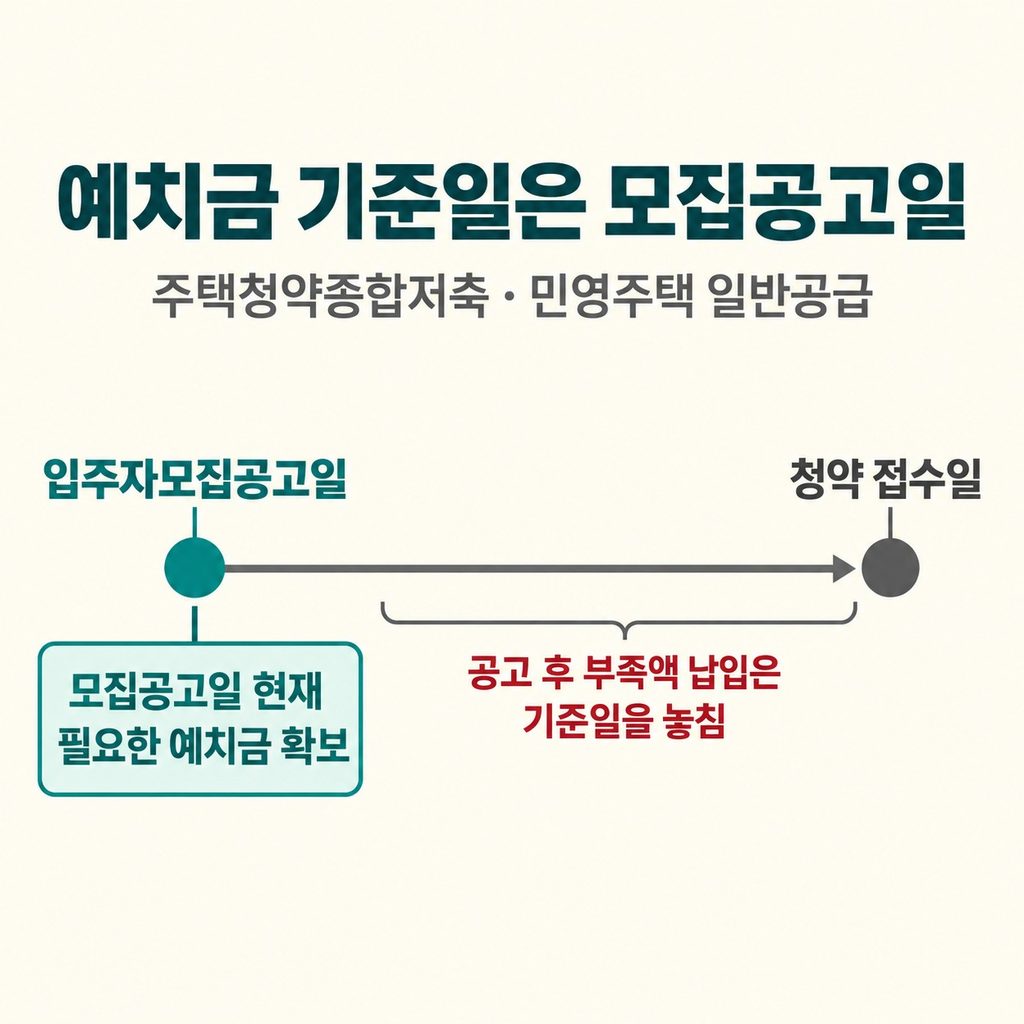
필요한 예치금은 청약 접수일이 아니라 입주자모집공고일 현재 통장에 들어 있어야 한다. 공고가 나온 뒤 접수일까지 부족액을 넣으려 한다면 기준일을 놓치게 된다.
민영주택의 예치금은 연체하거나 미리 낸 날짜를 따지지 않고 납입된 잔액으로 인정한다. 기존 납입누계액과 새로 넣을 금액의 합이 1,500만원 이하라면 월 50만원을 초과해 넣을 수 있어 부족액을 한 번에 채울 수 있다. 다만 돈을 더 넣어도 통장 가입기간이 늘어나는 것은 아니다.
3. 잔액이 충분해도 가입기간을 채워야 한다
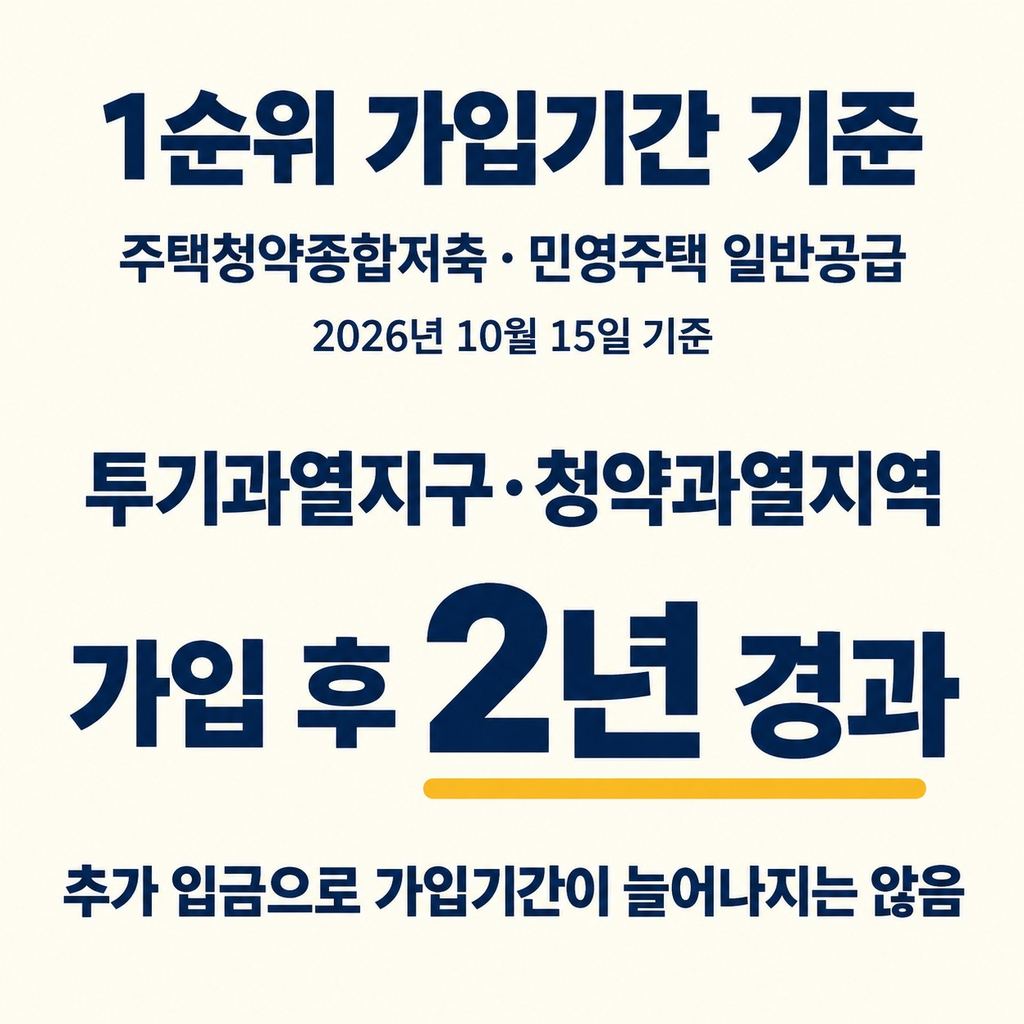
2026년 10월 15일 기준, 투기과열지구·청약과열지역에서는 통장 가입 후 2년이 지나야 한다. 위축지역은 1개월이다.
이 지역들을 제외하면 수도권은 가입 후 1년, 수도권 외 지역은 6개월이 기본이다. 다만 시·도지사가 수도권은 최대 24개월, 수도권 외 지역은 최대 12개월까지 늘려 공고할 수 있다. 신청할 단지의 입주자모집공고에서 실제 적용되는 가입기간을 확인하면 된다.
4. 규제지역에서는 세대주와 세대의 이력도 본다
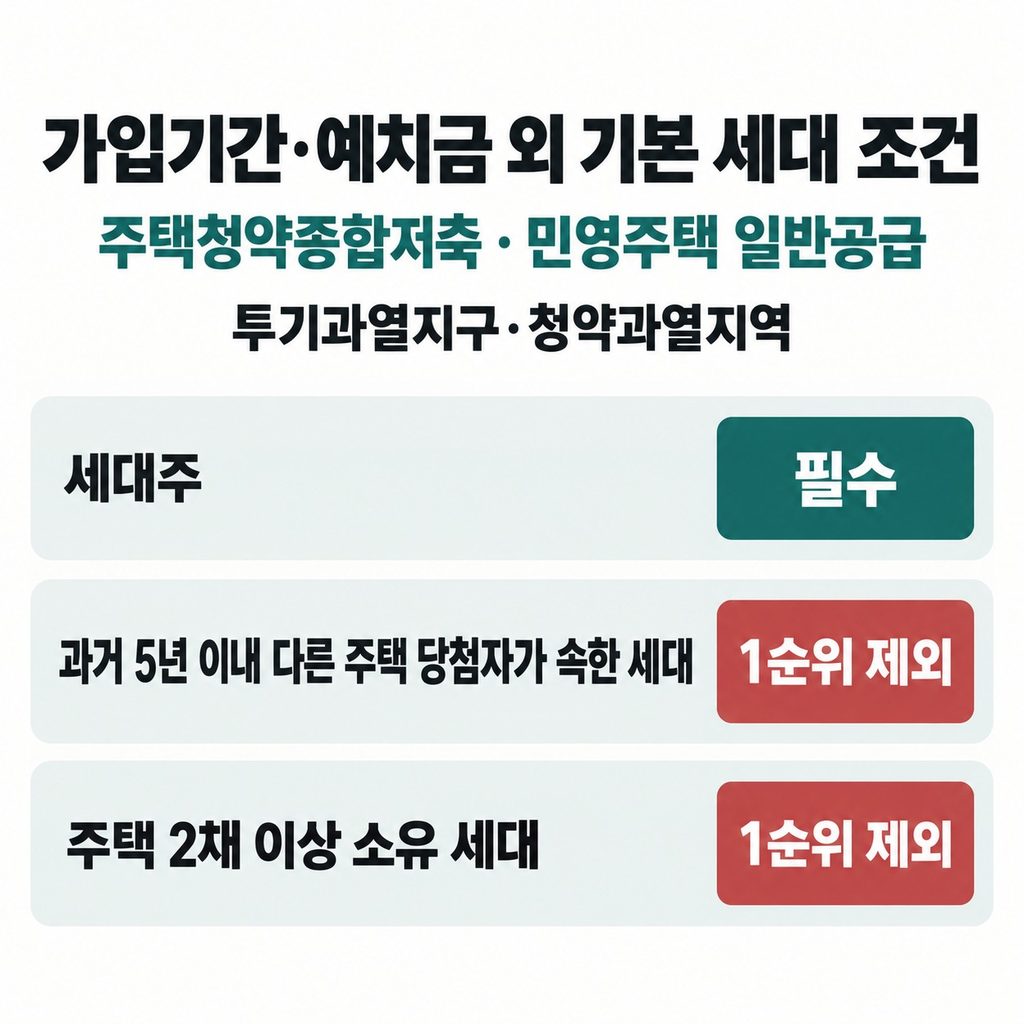
투기과열지구·청약과열지역에서는 가입기간과 예치금을 갖추는 것에 더해 세대주여야 한다. 과거 5년 이내 다른 주택에 당첨된 사람이 속한 세대와 주택을 2채 이상 소유한 세대는 1순위에서 제외된다. 통장 잔액만 보고 신청 자격을 판단하기 어려운 이유다.
공급하는 주택에 따라 주택 수 제한이 더 붙기도 한다. 투기과열지구·청약과열지역·위축지역을 제외한 수도권 공공주택지구 중 개발제한구역에서 해제된 면적이 지구 면적의 50% 이상인 곳에서는 2주택 이상 소유 세대가 제외된다. 이 지구와 투기과열지구·청약과열지역에서 토지임대주택을 공급할 때는 1주택 이상 소유 세대부터 제외된다. 토지임대주택은 토지를 빌려 사용하는 방식의 주택이다.
전용 85㎡를 초과하는 공공건설임대주택도 2주택 이상 소유 세대는 1순위에서 제외된다. 이런 유형을 신청한다면 모집공고의 세대별 주택 수 조건까지 살펴야 한다.
5. 국민주택이라면 잔액보다 납입인정회차를 살핀다
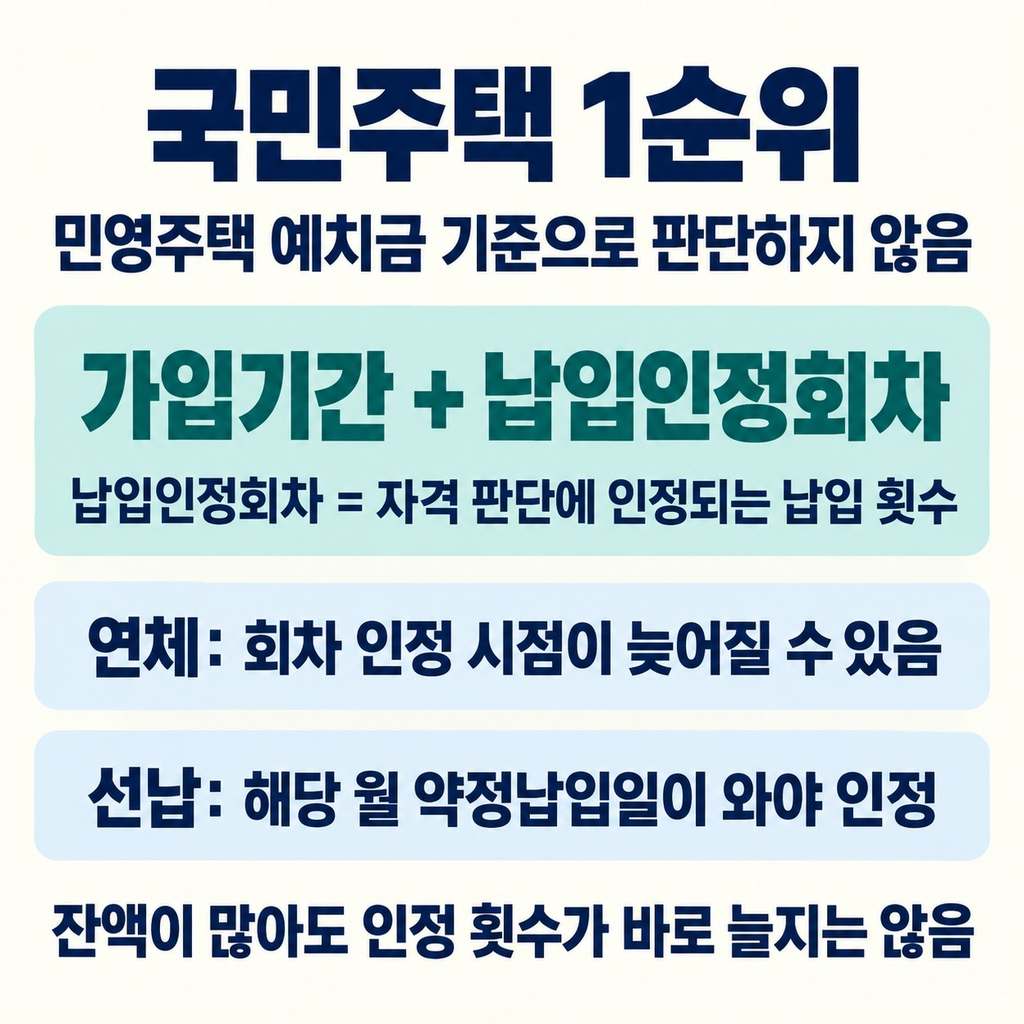
국민주택의 1순위는 앞의 예치금 기준으로 판단하지 않는다. 통장 가입기간과 함께 납입인정회차, 즉 청약 자격을 따질 때 인정되는 납입 횟수를 본다.
연체하면 회차가 인정되는 시점이 늦어질 수 있다. 미리 낸 돈도 해당 월의 약정납입일이 와야 인정되므로 잔액이 많다고 인정 횟수가 바로 늘어나지는 않는다.
준비의 출발점은 신청할 집이 민영주택인지 국민주택인지 확인하는 것이다. 민영주택이라면 거주지와 면적에 맞는 예치금을 모집공고일까지 준비하고, 국민주택이라면 가입기간과 납입인정회차를 살피면 된다.
#민영주택청약
#청약예치금
#주택청약종합저축
답글 남기기