매달 10만 원씩 저축하면 나라에서 지원금을 보태 목돈을 만들어 준다는 통장이 있다. 바로 희망저축계좌다. 처음에는 그저 성실하게 돈만 넣으면 누구나 똑같이 혜택을 받는 줄 알았다. 그런데 보건복지부의 2026년 자산형성지원 통장사업 안내를 찬찬히 읽어보니 생각보다 챙겨봐야 할 구석이 많더라.
가장 먼저 눈에 들어온 건 Ⅰ유형과 Ⅱ유형으로 나뉜다는 점이었다. 집에서 어떤 급여를 받고 있는지, 또 가구의 소득인정액과 일해서 버는 돈이 얼마인지에 따라 갈림길이 생긴다. 참고로 여기서 말하는 소득인정액은 단순히 통장에 찍히는 월급만 뜻하지 않는다. 실제 소득에서 정해진 공제를 빼고, 가진 재산을 소득으로 환산한 금액까지 더해서 계산한다. 2026년 기준 중위소득으로 보면 1인 가구는 월 256만 4,238원, 3인 가구는 월 535만 9,036원이다. 숫자부터 조금 복잡해 보이지만 내 상황에 맞춰 하나씩 짚어보면 그리 어렵지만은 않다.
1. 첫 달부터 30만 원씩 붙는 Ⅰ유형과 탈수급이라는 숙제
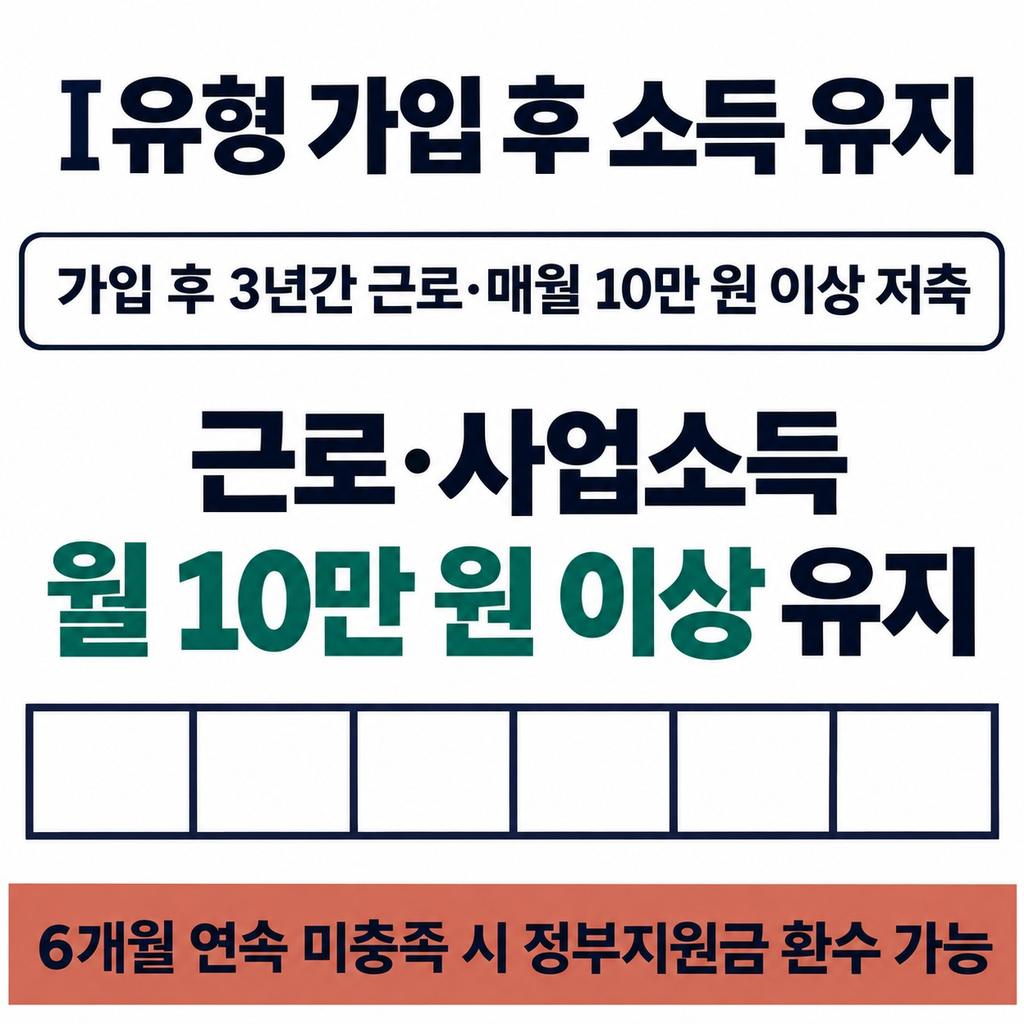
생계급여나 의료급여를 받는 가구라면 소득인정액이 기준 중위소득 40% 이하일 때 Ⅰ유형 문을 두드릴 수 있다. 매달 10만 원 이상 저축하면 처음부터 정부지원금이 월 30만 원씩 똑같이 쌓인다. 내가 넣는 돈의 세 배가 매달 꼬박꼬박 더해진다니 마음이 든든해지는 조건이다.
물론 수급 가구라고 해서 무조건 가입할 수 있는 건 아니다. 가족 중에 실제로 일해서 근로·사업소득을 버는 사람이 꼭 있어야 하고, 신청할 때 가구 전체의 근로·사업소득이 기준 중위소득 40% 금액의 60% 이상이어야 한다는 기준도 넘어야 한다. 통장을 만든 뒤에도 3년 동안 일하면서 매달 10만 원 이상 저축을 이어가야 하는데, 이때 일해서 버는 돈이 월 10만 원 밑으로 떨어지지 않게 신경 써야 한다. 만약 6개월 연속으로 이 기준을 못 채우면 애써 모은 정부지원금이 환수될 수도 있다고 하니 꽤 조심스러운 부분이다.
무엇보다 이 통장의 진짜 목표는 수급 상태에서 벗어나는 데 있다. 만기 때 지원금을 전부 다 받으려면 생계·의료급여에서 탈수급을 해야만 한다. 만기가 끝나고 6개월의 유예기간 안에도 벗어나지 못하면 일부만 지급하는 기준이 적용될 수 있다고 한다. 다만 그럴 때 구체적으로 어떤 비율로 얼마를 깎는지 세부 산식은 이번 안내에 따로 나와 있지 않았다. 신청하기 전에 우리 동네 지자체 지침을 미리 확인해 두면 나중에 당황할 일을 줄일 수 있겠다.
2. 해가 갈수록 불어나는 Ⅱ유형의 계단식 적립
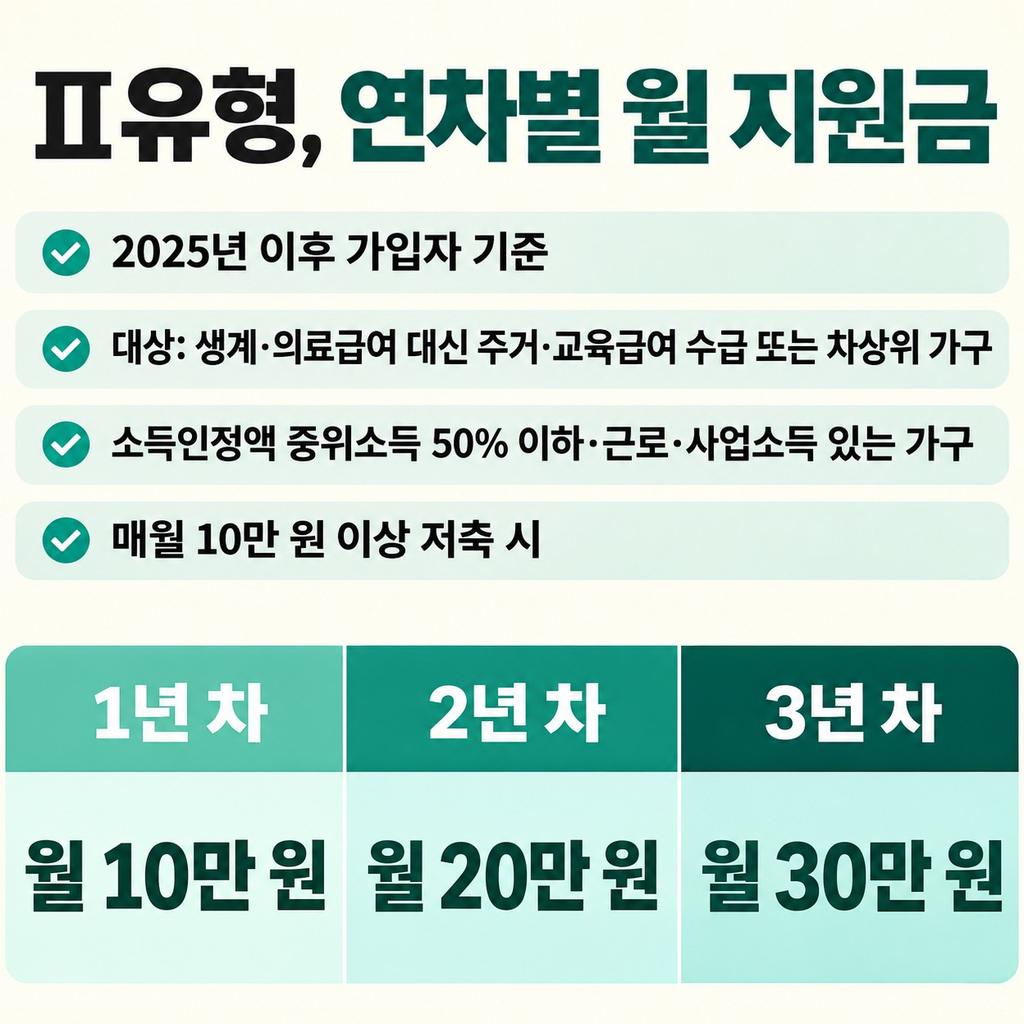
생계·의료급여 대신 주거급여나 교육급여를 받고 있거나 차상위계층인 가구는 Ⅱ유형을 바라보면 된다. 소득인정액이 기준 중위소득 50% 이하이면서 현재 일해서 버는 근로·사업소득이 있는 가구가 대상이다.
재미있는 건 2025년 이후 가입자부터 지원금이 붙는 방식이다. 매달 10만 원 이상 저축할 때 1년 차에는 월 10만 원, 2년 차에는 월 20만 원, 3년 차에는 월 30만 원씩 계단처럼 지원금이 늘어난다. 첫해에는 Ⅰ유형보다 적게 쌓이는 것 같아 조금 아쉬울 수 있어도, 1년씩 버틸수록 보상이 커지는 구조라 저축하는 재미가 쏠쏠할 듯하다.
유지 조건도 Ⅰ유형과는 결이 사뭇 다르다. 3년 동안 일하며 매달 10만 원 이상 저축하는 건 같지만, Ⅱ유형은 근로·사업소득이 기준 중위소득 100%를 넘지 않게 상한선을 둔다. 2026년 기준으로 1~3인 가구는 월 535만 9,036원, 4인 가구는 월 649만 4,738원 이하로 소득을 유지해야 한다. 여기에 Ⅰ유형에는 의무가 아닌 자립역량교육 10시간 이수와 자금사용계획서 제출까지 필수로 챙겨야 비로소 만기 지원금을 온전히 손에 쥘 수 있다. 미리미리 교육 시간을 채워두는 부지런함이 필요해 보인다.
3. 살다가 숨 고르기가 필요할 때 쓰는 적립 중지
3년이라는 시간은 결코 짧지 않다. 열심히 일하며 돈을 모으다가도 갑자기 일자리를 잃거나, 나 혹은 가족이 아프고 다치는 것처럼 피치 못할 사정이 생기기 마련이다. 당장 저축할 여력이 안 된다고 해서 그동안 부은 통장을 그냥 깨버리기엔 너무 아깝지 않은가.
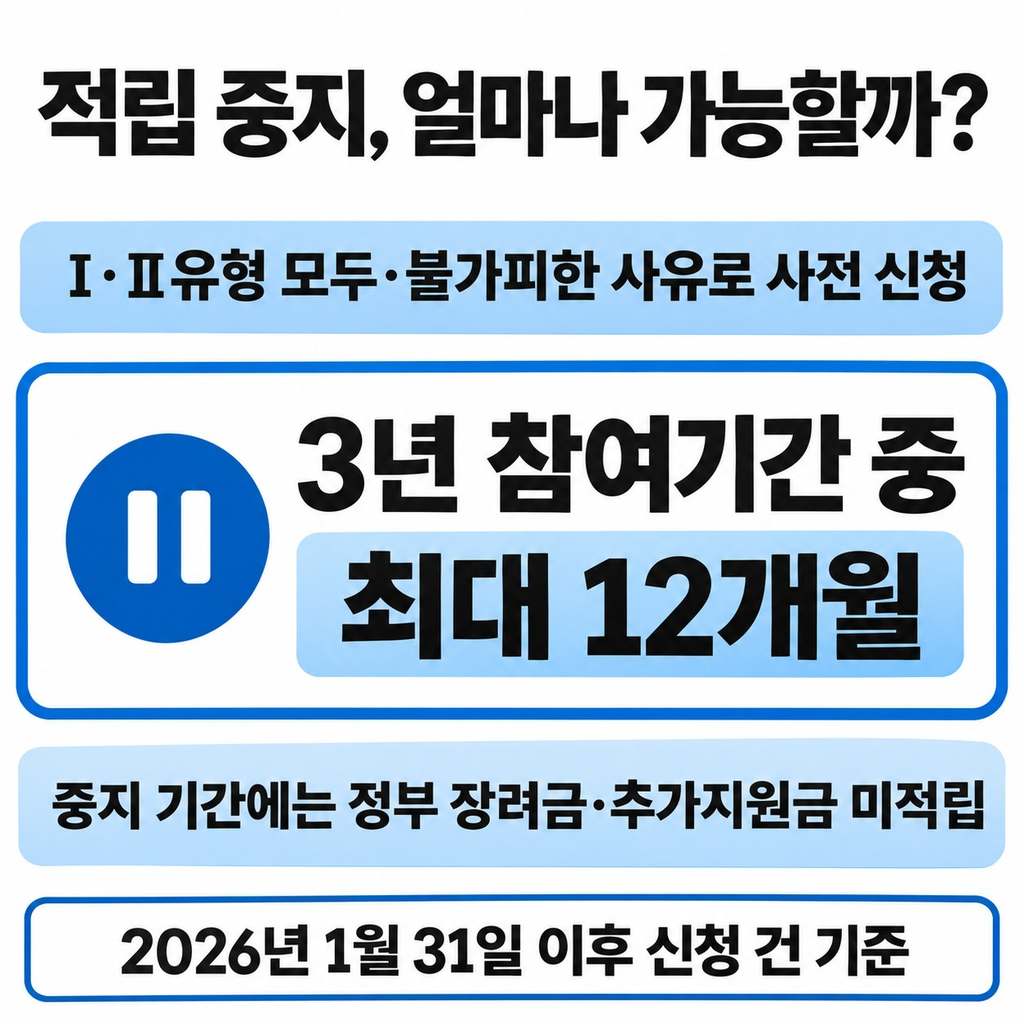
다행히 그럴 때 쓰라고 만들어 둔 안전장치가 있다. 바로 적립 중지 제도다. 두 유형 모두 어쩔 수 없는 사유가 생겼을 때 미리 신청하면, 3년의 참여기간 중에서 최대 12개월까지 저축을 잠시 멈춰둘 수 있다. 숨을 고르고 다시 일어설 시간을 주는 셈이다.
다만 잠시 멈춰 있는 기간에는 정부 장려금과 추가지원금이 쌓이지 않으며, 이 기준은 2026년 1월 31일 이후 신청 건부터 적용된다고 한다. 추가지원금의 항목별 세부 액수나 구체적인 모집 날짜는 동네마다 공고가 다를 수 있다. 먼저 우리 집 급여 종류와 소득이 어느 유형에 맞는지 가볍게 헤아려 본 뒤, 관할 행정복지센터나 복지로에 올라오는 공고를 챙겨보면 한결 마음 편하게 준비할 수 있을 것이다.
#희망저축계좌1유형
#희망저축계좌2유형
#자산형성지원사업
#차상위계층지원
#생계급여탈수급
답글 남기기