매달 50만원씩 3년을 넣으면 약 2255만원. 청년미래적금에서 받을 수 있는 만기 예상액이지만, 우대형 기여금과 연 8% 금리를 적용받아야 나오는 금액이다. 실제 목돈 계획을 세울 때는 납입할 금액부터 정하고, 받을 수 있는 기여금과 금리를 맞춰 봐야 한다.
1. 월 50만원씩 넣을 때 일반형과 우대형의 차이
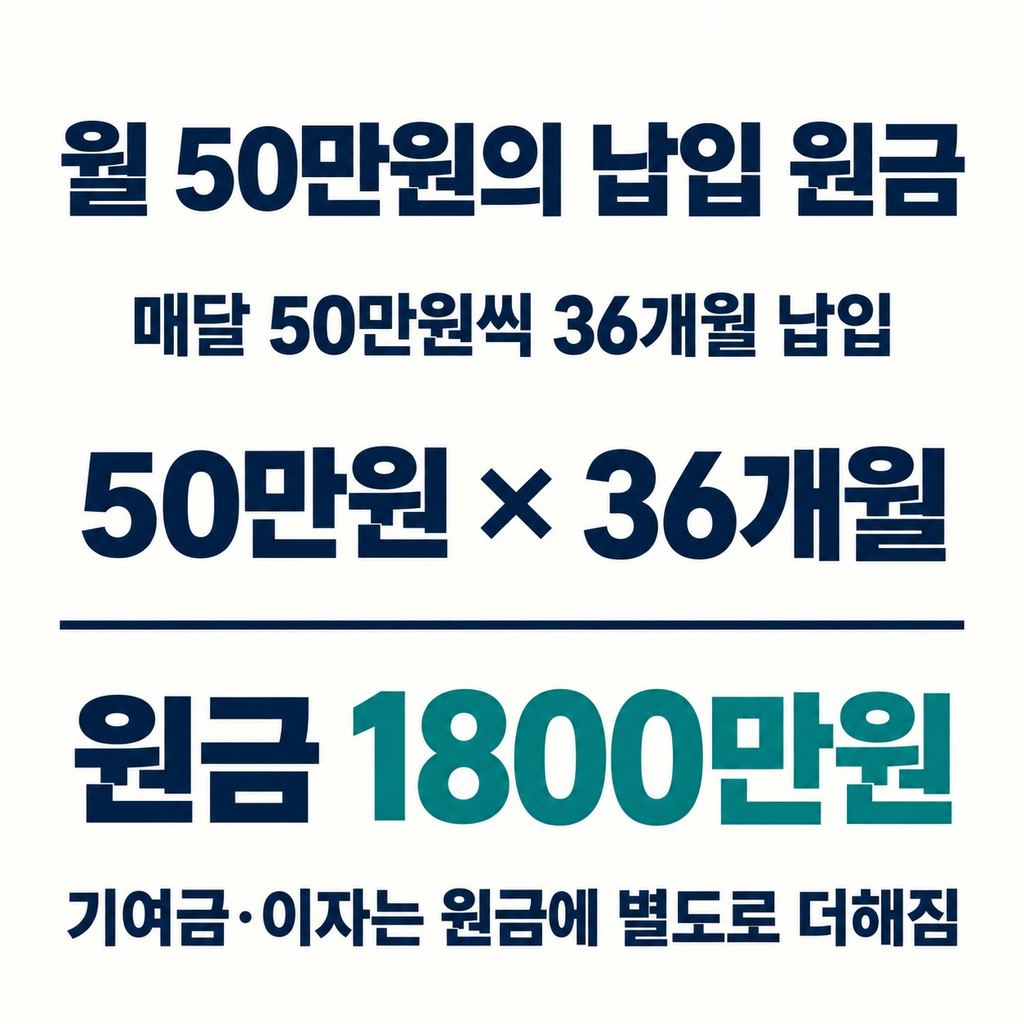
매달 50만원씩 36개월 납입하면 원금은 1800만원이다. 만기에는 여기에 정부가 보태는 기여금과 이자가 더해진다.
현재 기여금 지급률이 유지되고 필요한 조건을 충족한다는 가정에서, 일반형 예상 수령액은 연 7% 금리일 때 약 2110만원, 연 8%일 때 약 2138만원이다. 우대형은 연 7%일 때 약 2227만원, 연 8%일 때 약 2255만원이다.
연 8% 사례를 풀어 보면 차이가 더 잘 보인다. 일반형은 원금 1800만원에 기여금 108만원과 이자 약 230만원이 붙는다. 우대형은 같은 원금에 기여금 216만원과 이자 약 239만원이 더해진다. 이 이자에는 본인이 넣은 돈뿐 아니라 정부기여금에서 생긴 이자도 포함돼 있다.
2. 연 8%라도 1800만원 전체에 3년 이자가 붙지는 않는다
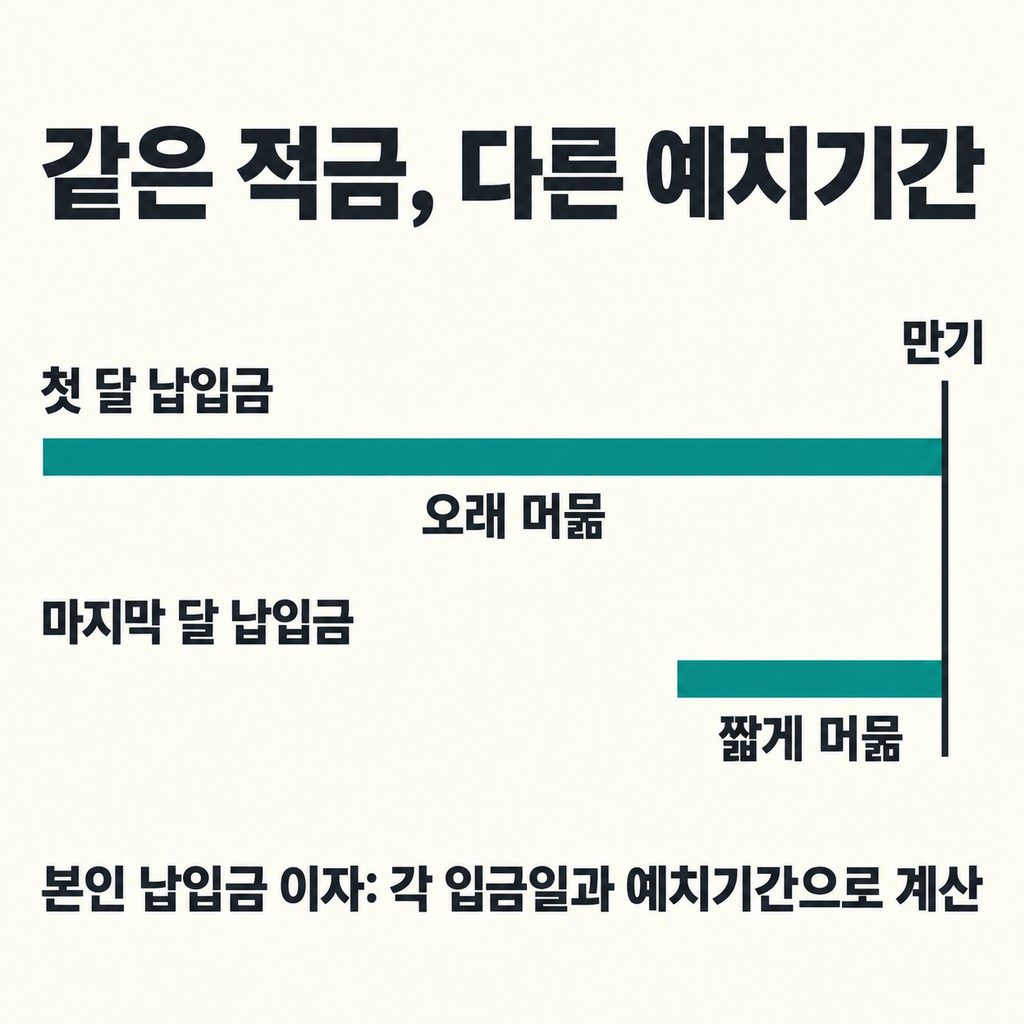
적금은 처음부터 목돈을 맡기는 방식과 다르다. 첫 달에 넣은 돈은 오래 머물지만, 마지막 달에 넣은 돈은 짧게 머문다. 따라서 최종 원금 1800만원 전체에 연 8%를 3년간 적용하면 실제보다 이자가 크게 나온다. 본인 납입금 이자는 각각의 돈이 입금된 날과 맡겨 둔 기간을 따져 합산한다.
정부기여금 이자에는 별도 기준이 적용된다. 신한은행 상품은 기여금에 우대금리를 뺀 기본금리 연 5%를 적용하며, 서민금융진흥원이 은행에 실제로 입금한 날부터 만기 전날까지 계산한다. 본인 납입금에 연 8%가 적용돼도 기여금까지 같은 금리로 계산하는 것은 아니다.
정상 만기와 비과세 요건을 충족하면 본인 납입금과 정부기여금에서 생긴 이자에 세금이 붙지 않는다.
3. 월 30만원을 넣는다면 원금과 기여금부터 본다
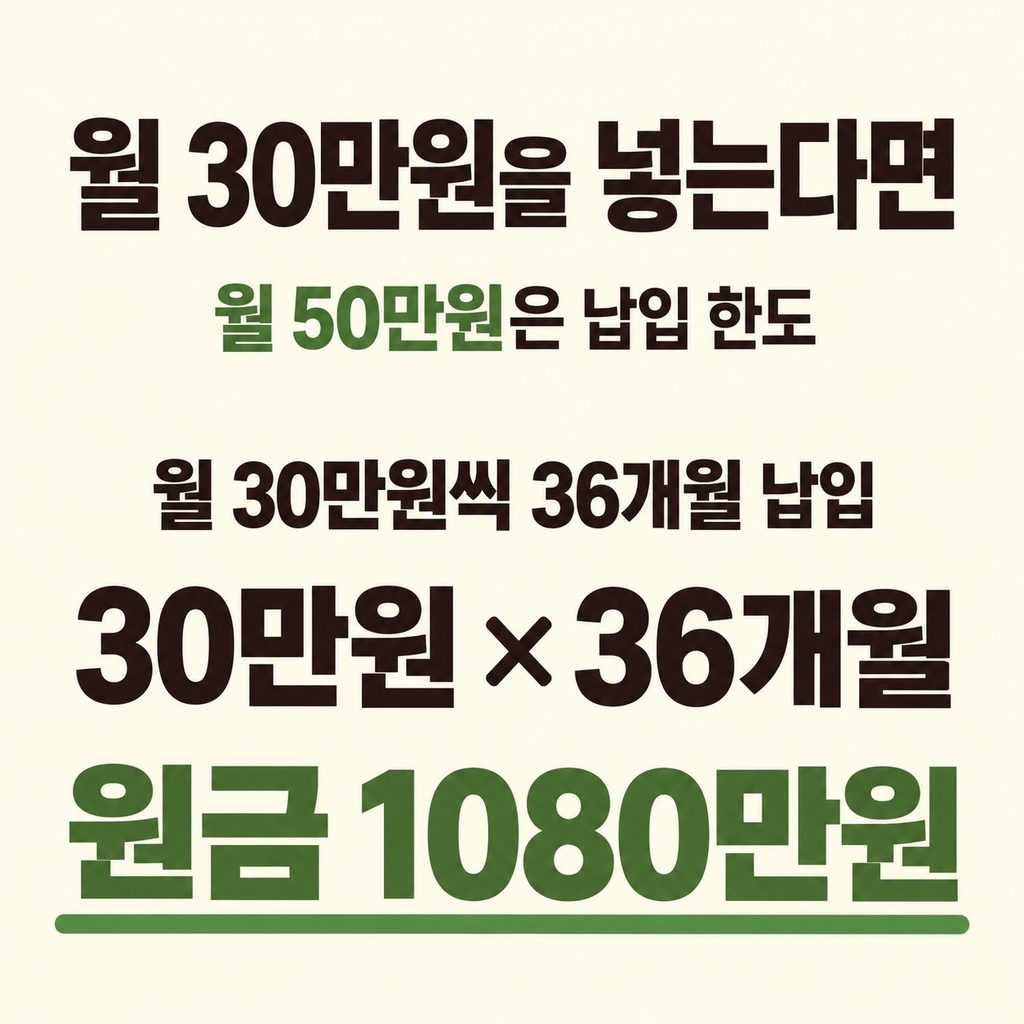
월 50만원은 반드시 채워야 하는 금액이 아니라 납입 한도다. 매달 50만원이 부담스럽다면 생활비와 고정지출을 빼고 꾸준히 넣을 수 있는 금액을 정하면 된다.
월 30만원씩 36개월을 넣으면 원금은 1080만원이다. 현재 지원 비율이 유지되고 지급 조건을 충족할 경우, 기여금은 일반형 6% 기준 64만8000원, 우대형 12% 기준 129만6000원이다. 여기에 본인 납입금과 기여금의 이자가 각각 더해진다.
달마다 넣는 금액이 다르면 실제 납입한 돈을 합쳐 원금을 잡고, 기여금 지원 대상 납입액에 해당 지급률을 적용한다. 여기서 6%와 12%는 납입액에 보태 주는 비율이다. 은행의 연이율과 단순히 더해서 이자를 계산하면 안 된다.
4. 같은 금액을 넣어도 수령액이 달라지는 조건
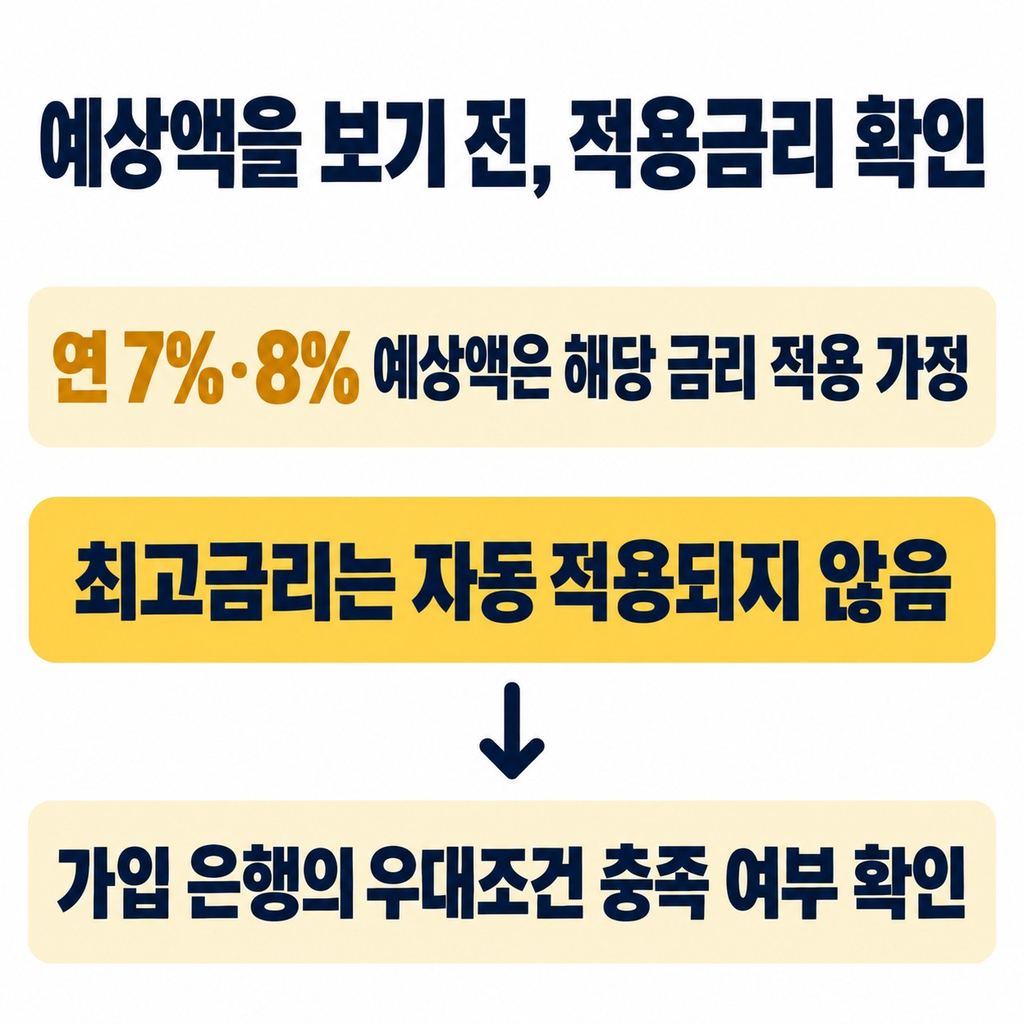
먼저 은행에서 실제로 적용받을 금리를 봐야 한다. 앞의 연 7%·8% 예상액은 해당 금리를 받는다는 가정이다. 최고금리가 자동으로 붙는 것은 아니므로, 가입 은행의 우대조건 가운데 충족할 수 있는 항목을 확인해야 한다.
기여금을 받는 유형인지도 중요하다. 현재 일반소득자 중 총급여가 6000만원을 초과하고 7500만원 이하인 구간, 또는 종합소득금액이 4800만원을 초과하고 6300만원 이하인 구간은 가입요건을 충족하더라도 기여금 없이 이자 비과세 혜택만 받는다.
중소기업 재직자·신규 취업자 우대형에는 근속조건도 있다. 만기 한 달 전 시점까지 계약기간 중 중소기업에서 29개월 이상 근무해야 하며, 이직은 계약기간 중 2회까지 허용된다. 이 요건을 채우지 못하면 계약기간 전체에 일반형 기여금 지급률이 적용된다.
중도해지 후 재가입했다면 이전 가입기간을 반영해 기여금 지급비율이 줄어든다. 이 경우에도 앞의 만기 예상액을 그대로 적용할 수 없다.
5. 2027년 확대안은 확정된 혜택과 나눠 본다
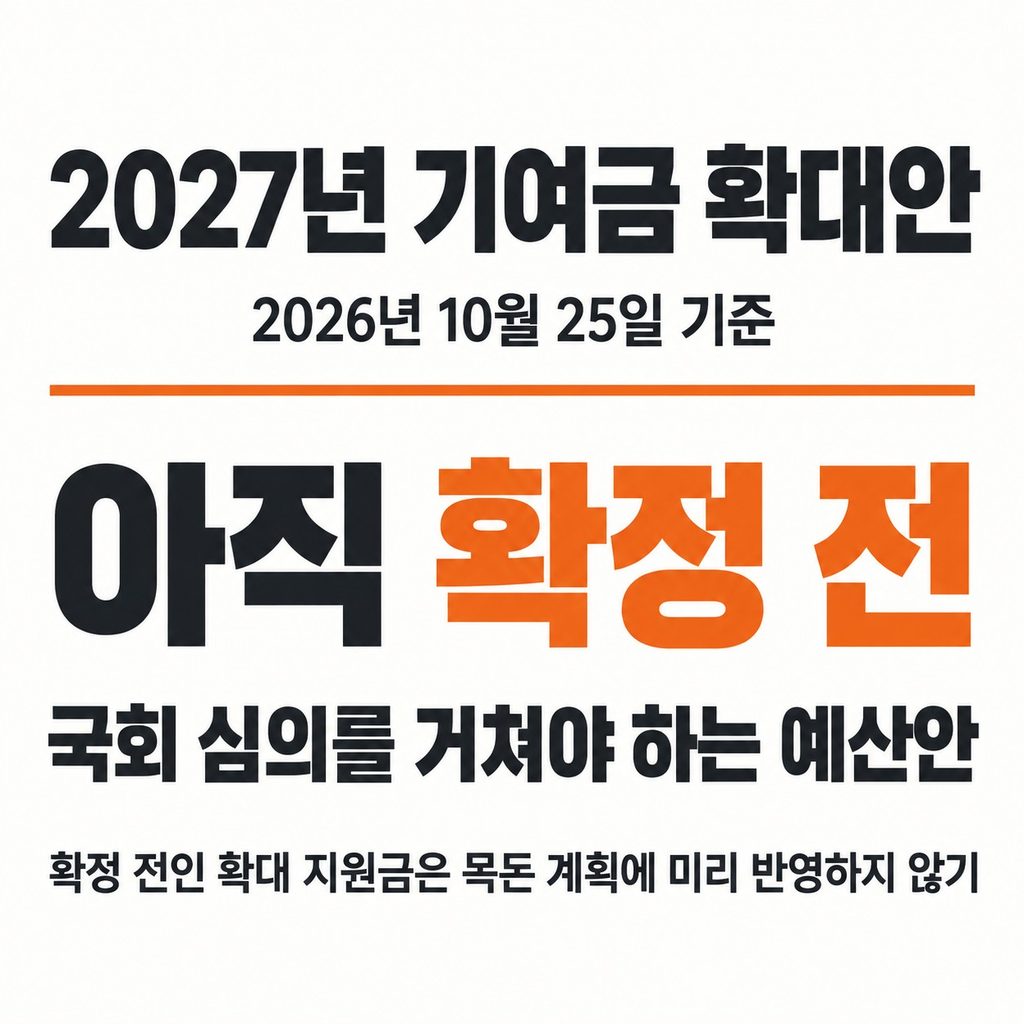
2026년 10월 25일 기준으로, 우대형 기여금을 15%로 높이고 비수도권 중소기업 재직자에게는 25%를 지원하는 내용은 국회 심의를 거쳐야 하는 2027년 예산안이다. 기여금 지원 대상을 넓히는 내용도 포함돼 있다.
정부는 지급률 등이 확정되면 기존 가입자에게도 확대된 혜택을 소급 적용할 계획이다. 다만 아직 확정 전이므로 늘어날 지원금까지 미리 받을 돈에 넣어 두지는 않는 편이 낫다.
지금은 일반형 6%·우대형 12%를 기준으로, 매달 넣을 수 있는 금액과 실제 적용받을 금리를 맞춰 보면 된다. 50만원을 채울지 망설여진다면 월 30만원처럼 유지할 수 있는 금액부터 잡는 것도 방법이다. 그 금액을 기준으로 해야 3년 뒤 쓸 돈의 계획도 구체적으로 세울 수 있다.
#청년미래적금만기수령액
#정부기여금
#청년미래적금일반형
#청년미래적금우대형
#적금이자계산
답글 남기기